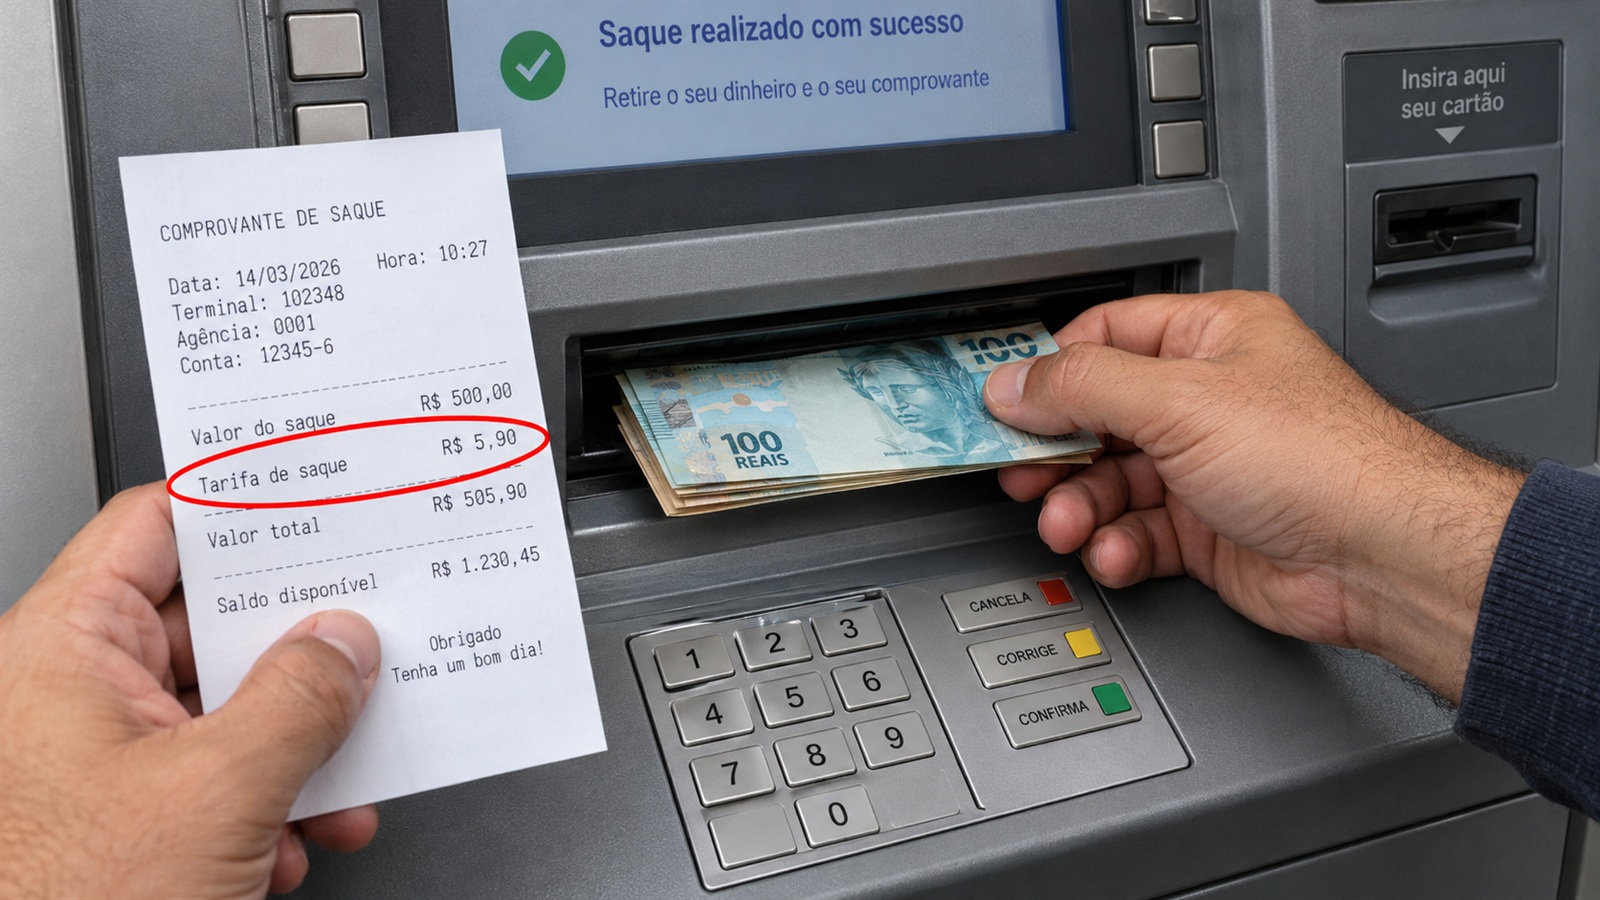
Quatro saques, duas transferências, dois extratos e até dez folhas de cheque por mês: essa é parte da lista de serviços essenciais que bancos não podem cobrar de pessoas físicas na conta corrente. A proibição está na Resolução 3.919, de 2010, do Conselho Monetário Nacional (CMN), que segue em vigor em outubro de 2026 e vale também para quem paga um pacote de tarifas.
O que é grátis por mês na conta corrente de pessoa física:
- Cartão de débito e a segunda via dele, salvo reposição pedida por perda, roubo, furto, dano ou outro motivo que não seja responsabilidade do banco.
- Até quatro saques no caixa ou no terminal de autoatendimento, inclusive com cheque.
- Até duas transferências entre contas do mesmo banco, no caixa, no terminal ou pela internet.
- Até dois extratos com a movimentação dos últimos 30 dias, no caixa ou no terminal.
- Consultas pela internet e compensação de cheques.
- Até dez folhas de cheque, para quem cumpre os requisitos para usar cheque.
- O extrato anual com todas as tarifas cobradas no ano anterior.
A lista de serviços gratuitos está na Resolução 3.919 desde 2010
A norma foi aprovada pelo CMN em 25 de novembro de 2010, uma quinta-feira, e divulgada pelo Banco Central (BC). O artigo 2º diz que é “vedada” a cobrança de tarifas pela prestação de serviços bancários essenciais a pessoas naturais e enumera, item por item, o que entra nessa categoria. O texto atualizado da Resolução 3.919, mantido pelo BC, mostra que a resolução passou por ajustes em outros artigos ao longo dos anos, mas a lista de serviços essenciais segue de pé.
A regra vale para qualquer conta de depósitos à vista de pessoa física, sem exigência de renda ou de tipo especial de conta. O cliente também tem a prerrogativa, prevista no artigo 9º, de pagar só pelos serviços que usar, um a um, em vez de aderir a um pacote. E, segundo o artigo 7º, os pacotes não podem incluir serviços cuja cobrança a regulamentação proíbe.
A poupança também tem uma lista própria de serviços sem tarifa
A mesma resolução protege a conta de poupança, com quantidades menores:
- Cartão com função movimentação e a segunda via, com a mesma exceção para reposição por perda, roubo, furto ou dano.
- Até dois saques por mês, no caixa ou no terminal.
- Até duas transferências por mês para conta de depósitos do mesmo titular.
- Até dois extratos por mês com a movimentação dos últimos 30 dias.
- Consultas pela internet e o extrato anual de tarifas.
Detalhes da contagem fazem diferença no fim do mês
O texto traz regras de contagem que costumam passar despercebidas. As quantidades gratuitas valem por conta, não por titular: numa conta conjunta, os quatro saques são divididos entre todos. O saldo de serviços não usados também não passa para o mês seguinte.
Há uma regra que favorece o cliente: saques feitos em terminais de autoatendimento num intervalo de até 30 minutos contam como um único evento. Já as transferências gratuitas se limitam às feitas entre contas da própria instituição.
Nas contas cujo contrato prevê uso exclusivamente por meios eletrônicos, como terminais, internet e atendimento telefônico automático, qualquer serviço feito por esses canais é gratuito. Em compensação, se o cliente escolher ir ao caixa ou a um correspondente mesmo com os meios eletrônicos disponíveis, o banco pode cobrar saque, transferência e extrato a partir do primeiro uso. Se o canal eletrônico não estiver disponível, o atendimento presencial não pode gerar tarifa.
O Pix tem uma regra à parte. A Resolução BCB 19, de 2020, proíbe o banco de cobrar da pessoa física, inclusive empresário individual, pelo envio de Pix para transferência ou compra e pelo recebimento de Pix de transferência. O Pix Saque e o Pix Troco são gratuitos até oito transações por mês. A gratuidade do envio não vale quando o cliente faz o Pix pelo atendimento presencial ou pela central telefônica com atendente, se os meios eletrônicos estiverem disponíveis.
O banco é obrigado a mostrar a lista e o extrato anual de tarifas
Pelo artigo 15, os bancos precisam divulgar, nas agências e nos sites, uma tabela com os serviços cuja cobrança é proibida. As tarifas debitadas na conta devem aparecer no extrato de forma clara, e um aumento de tarifa ou uma tarifa nova precisa ser divulgado com pelo menos 30 dias de antecedência, prazo que sobe para 45 dias nos serviços de cartão de crédito.
Até 28 de fevereiro de cada ano, o cliente pessoa física tem direito a um extrato consolidado com tudo o que pagou no ano anterior, mês a mês, em tarifas, juros, multas e demais encargos de operações de crédito. Esse documento é o caminho mais rápido para achar cobranças indevidas.
O desconhecimento desse direito é antigo e vem de antes da norma atual. Uma enquete do Instituto Brasileiro de Defesa do Consumidor (Idec) feita em 2010, com 477 internautas, apontou que 82,2% não sabiam que podiam usar certos serviços bancários sem pagar. Na mesma análise, o instituto viu que seis dos dez maiores bancos não deixavam claro na tabela de tarifas que os serviços essenciais podiam ser contratados à parte.
Como conferir a conta e pedir o dinheiro de volta
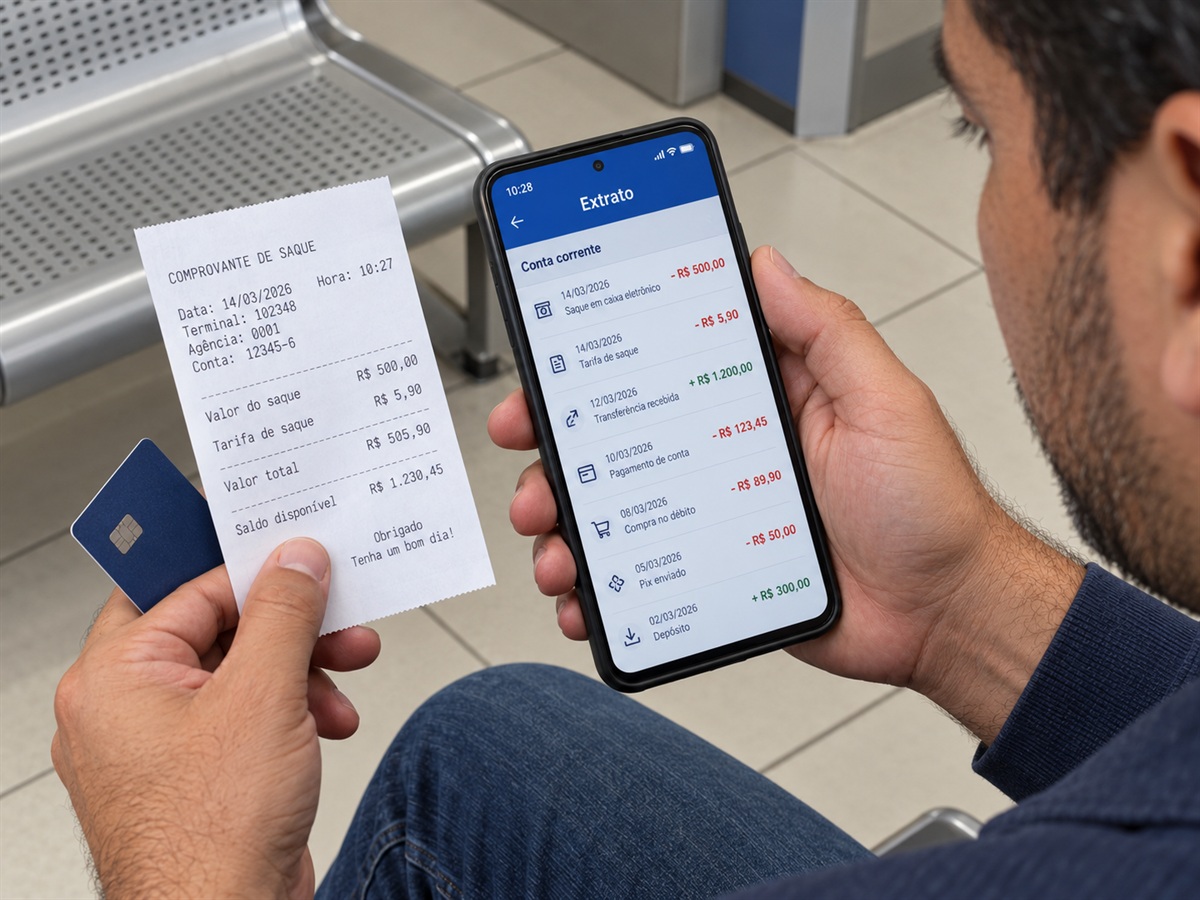
- Abra o extrato do mês e conte saques, transferências entre contas do mesmo banco e extratos tirados no caixa ou no terminal: até o limite da lista, nada disso pode gerar tarifa.
- Peça o extrato anual de tarifas e veja, mês a mês, o que foi cobrado no ano anterior.
- Se pagar um pacote e usar pouco, avalie trocar por serviços avulsos: a resolução garante essa escolha ao cliente.
- Ao encontrar tarifa sobre serviço gratuito, peça o estorno ao banco pelos canais de atendimento e, sem solução, à ouvidoria.
- Se o problema continuar, registre reclamação no BC ou no Procon da sua cidade, com o extrato em mãos.
Leia também: Cheque especial tem teto de juros de 8% ao mês: quanto custa usar R$ 1.000 do limite por cinco dias e a tarifa que os bancos não podem cobrar; Rotativo do cartão tem teto: dívida de R$ 1.000 não pode passar de R$ 2.000 com juros e encargos; veja como funciona e o que conferir na fatura.
Informações conferidas em 19 de outubro de 2026 nas fontes citadas.