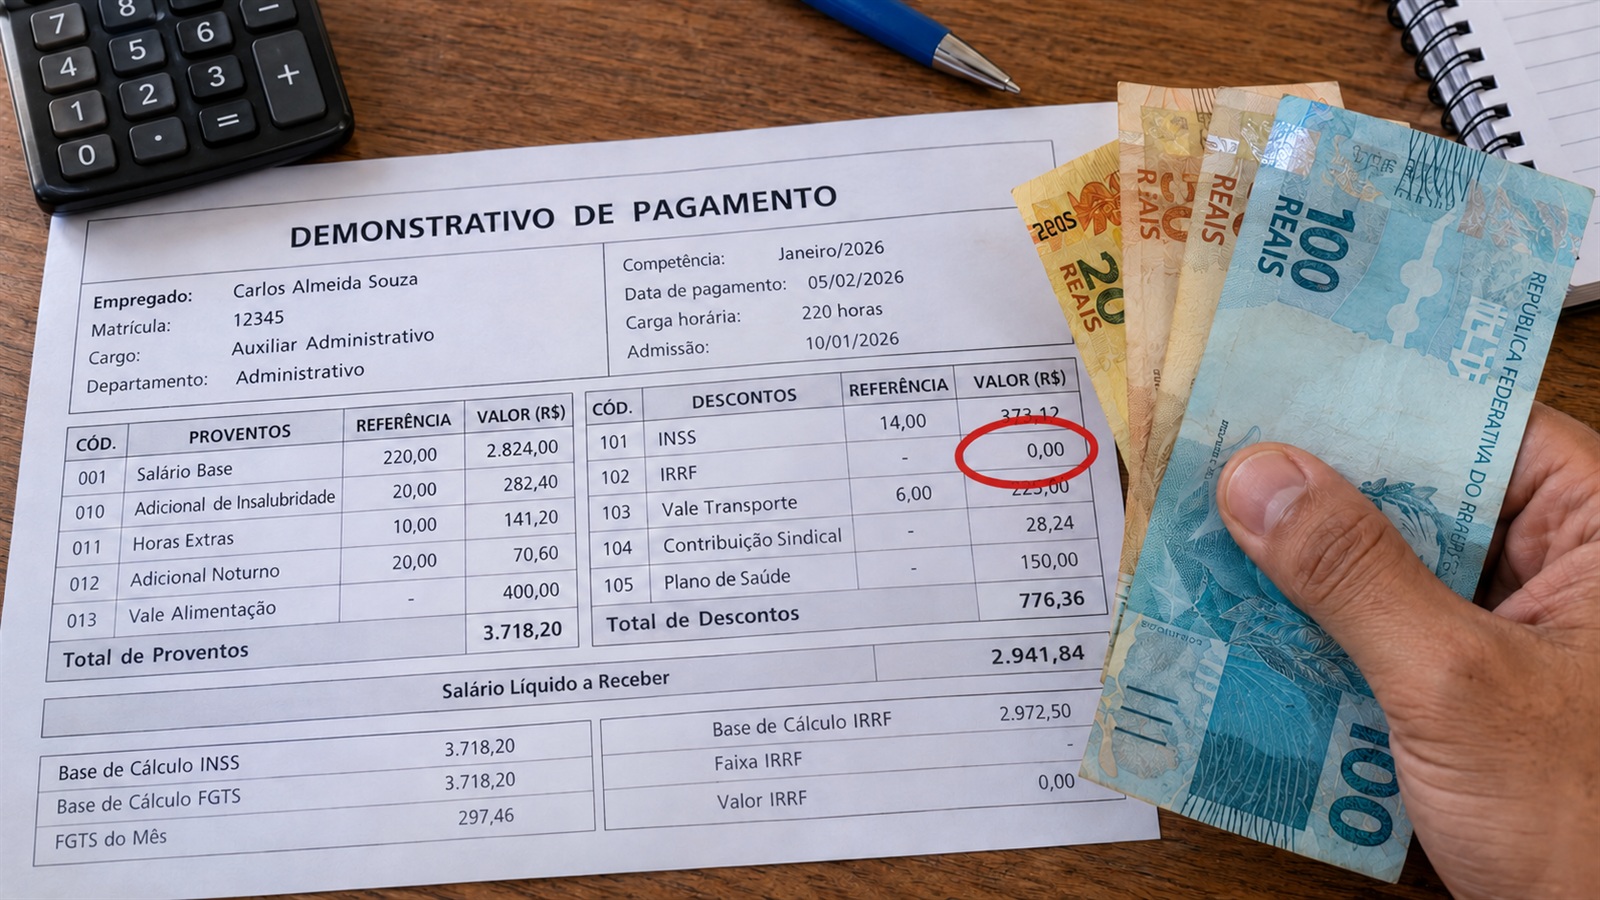
R$ 312,89 por mês: esse é o desconto máximo que a Lei nº 15.270, de 26 de novembro de 2025, passou a aplicar no imposto retido do salário desde janeiro de 2026, o suficiente para zerar a cobrança de quem tem rendimentos tributáveis de até R$ 5.000 mensais. Entre R$ 5.000,01 e R$ 7.350, o imposto continua existindo, mas fica menor. A mesma lei leva a regra para a declaração entregue em 2027, que é a primeira a usar a nova conta anual.
A lei zera o imposto mensal até R$ 5 mil e reduz a cobrança até R$ 7.350
O texto da Lei 15.270/2025 incluiu o artigo 3º-A na lei do Imposto de Renda das pessoas físicas. Na prática, a tabela progressiva continua a mesma, e o desconto entra depois do cálculo:
- até R$ 5.000 por mês: redução de até R$ 312,89, de modo que o imposto devido seja zero;
- de R$ 5.000,01 a R$ 7.350: redução de R$ 978,62 menos 0,133145 vezes o rendimento tributável do mês, que vai encolhendo até sumir;
- acima de R$ 7.350: nenhuma redução, e vale a tabela normal, com alíquota de até 27,5%.
A lei entrou em vigor na publicação e, pelo artigo 8º, produz efeitos desde a quinta-feira, 1º de janeiro de 2026. O desconto também vale para o imposto retido sobre o 13º salário, segundo o parágrafo 3º do mesmo artigo.
Os exemplos da Receita mostram quanto sai do holerite em cada faixa
A Receita Federal publicou cinco exemplos de aplicação da lei, todos com salário de uma única fonte pagadora. Os números ajudam a entender o efeito:
- salário de R$ 4.000: pela tabela, o imposto seria de R$ 114,76; o desconto cobre tudo e a retenção fica em zero;
- salário de R$ 5.000: o imposto calculado é exatamente R$ 312,89, o teto do desconto, e a retenção também fica em zero;
- salário de R$ 6.000: o imposto pela tabela seria de R$ 562,63; o desconto é de R$ 179,75, e o valor retido cai para R$ 382,88;
- salário de R$ 7.607,20: não há desconto, e o imposto é de R$ 1.016,27.
O último caso traz um detalhe que merece atenção. Mesmo com a base de cálculo de R$ 7.000, abaixo do limite, a redução não foi aplicada, porque a Receita explica que, nessa tabela, se usa o valor do salário, e não a base depois das deduções. Ou seja, o que conta para saber se há desconto é o rendimento tributável bruto do mês.
Os valores de cada pessoa podem variar conforme a contribuição ao INSS, os dependentes e a escolha entre deduções legais e desconto simplificado. A página de tributação de 2026 da Receita traz a tabela mensal completa, a dedução de R$ 189,59 por dependente e o desconto simplificado de R$ 607,20.
A declaração de 2027 é a primeira com a redução anual de até R$ 2.694,15
A declaração entregue em 2026, referente aos ganhos de 2025, ainda seguiu as regras antigas. A mudança chega ao ajuste anual no exercício de 2027, ano-calendário de 2026, pelo artigo 11-A incluído pela lei. As faixas anuais acompanham as mensais:
- até R$ 60.000 no ano em rendimentos tributáveis: redução de até R$ 2.694,15, com imposto zerado;
- de R$ 60.000,01 a R$ 88.200: redução de R$ 8.429,73 menos 0,095575 vezes o rendimento anual, decrescente;
- acima de R$ 88.200: sem redução.
A tabela anual de 2027 publicada pela Receita traz a dedução de R$ 2.275,08 por dependente, o limite de R$ 3.561,50 para despesas com instrução e o desconto simplificado de até R$ 17.640.
Duas fontes pagadoras podem virar imposto a pagar no ajuste
O desconto mensal é calculado em cada pagamento, pela fonte que paga. Já a conta anual soma tudo o que a pessoa recebeu no ano. Imagine, como exemplo hipotético, alguém com dois empregos de R$ 4.000 cada: nenhum dos dois patrões retém imposto, porque cada salário fica abaixo de R$ 5.000. No ano, porém, os rendimentos tributáveis somam R$ 96.000, acima do teto de R$ 88.200, e a redução anual não se aplica. A diferença aparece como imposto a pagar na declaração de 2027.
O mesmo raciocínio vale para quem soma salário com aluguel, aposentadoria de mais de uma fonte ou trabalhos avulsos. O caminho do lado oposto também existe: se a soma anual ficar dentro das faixas da lei, o ajuste pode devolver imposto retido a mais em meses com rendimento maior.
Dividendos e altas rendas entram na conta da compensação
A mesma lei criou, desde janeiro de 2026, a retenção de 10% na fonte sobre lucros e dividendos acima de R$ 50.000 por mês pagos por uma mesma empresa a uma mesma pessoa física. Também instituiu, a partir da declaração de 2027, uma tributação mínima para quem recebe mais de R$ 600.000 por ano, com alíquota que cresce até 10% para rendimentos de R$ 1,2 milhão ou mais. Essas regras não alteram nada para quem vive de salário dentro das faixas de isenção e redução.
O que conferir no holerite e na declaração
Para quem recebe até R$ 5.000 de uma única fonte, a linha de Imposto de Renda retido no contracheque deve estar zerada desde o salário de janeiro de 2026, inclusive no 13º. Entre R$ 5.000,01 e R$ 7.350, o desconto aparece como valor menor que o da tabela. Se a retenção não bater com os exemplos, vale pedir explicação ao departamento pessoal, já que o cálculo é responsabilidade da fonte pagadora.
Na hora de preparar a declaração de 2027, guarde os informes de rendimentos de todas as fontes, inclusive as que não retiveram nada. Quem tem mais de um pagador pode, desde já, separar uma reserva para um eventual imposto a pagar no ajuste.
Leia também: Restituição do Imposto de Renda ainda não caiu: como ver no Meu Imposto de Renda se a declaração está na malha fina e corrigir antes da multa de 75%; Primeira parcela do 13º tem de ser paga até segunda-feira, 30 de novembro: o que o trabalhador pode fazer se a empresa atrasar.
Informações conferidas em 19 de outubro de 2026 nas fontes citadas.