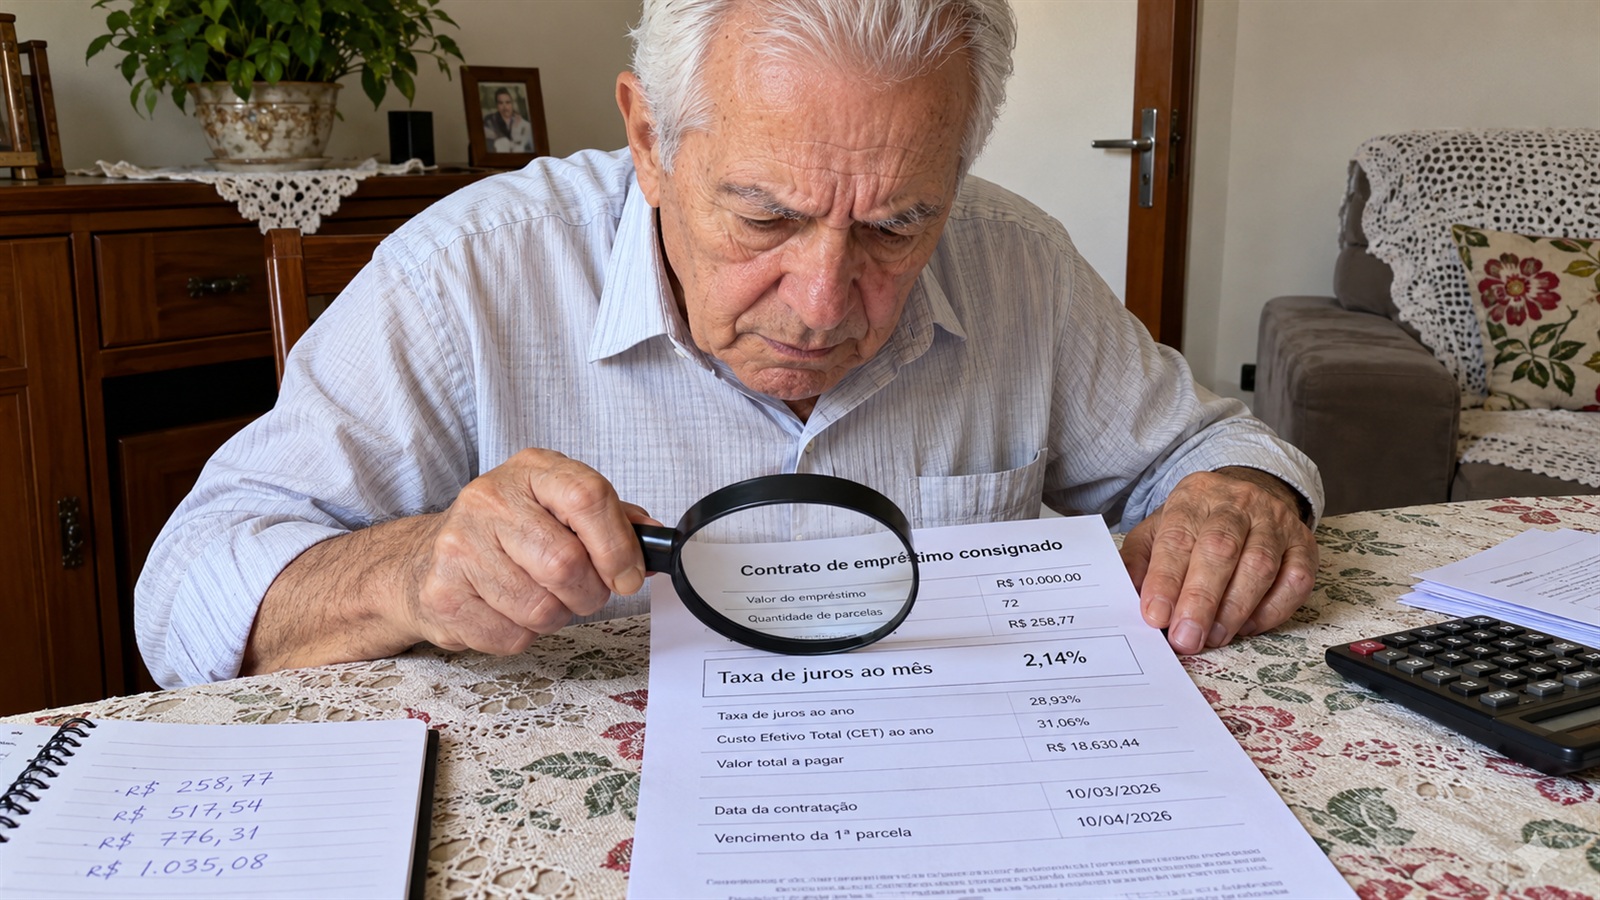
O teto de juros do empréstimo consignado para aposentados e pensionistas do Instituto Nacional do Seguro Social (INSS) continua em 1,85% ao mês em outubro de 2026. No cartão de crédito consignado e no cartão consignado de benefício, o limite é de 2,46% ao mês. A margem que pode ser descontada do benefício voltou a 45% depois que a medida provisória que a reduzia perdeu a validade, em 31 de agosto de 2026.
Resumo das regras em vigor:
- Empréstimo pessoal consignado: juros de no máximo 1,85% ao mês.
- Cartões consignados: juros de no máximo 2,46% ao mês.
- Margem de aposentados e pensionistas: até 45% do benefício, sendo 35% para empréstimos e 5% para cada cartão.
- Margem do BPC: até 35% do benefício, sendo 30% para empréstimos e 5% para cartão.
- Cartões: novas contratações seguem suspensas por decisão cautelar do Tribunal de Contas da União (TCU), segundo o INSS.
O teto de 1,85% ao mês foi aprovado pelo conselho em março de 2025
O limite atual foi decidido pelo Conselho Nacional de Previdência Social (CNPS) na reunião de 25 de março de 2025, uma terça-feira. Segundo a ata da 311ª reunião, os bancos pediam 1,99% ao mês para o empréstimo e 2,95% para os cartões. O conselho aprovou a alta do empréstimo de 1,80% para 1,85% e manteve os juros dos cartões “no patamar vigente”.
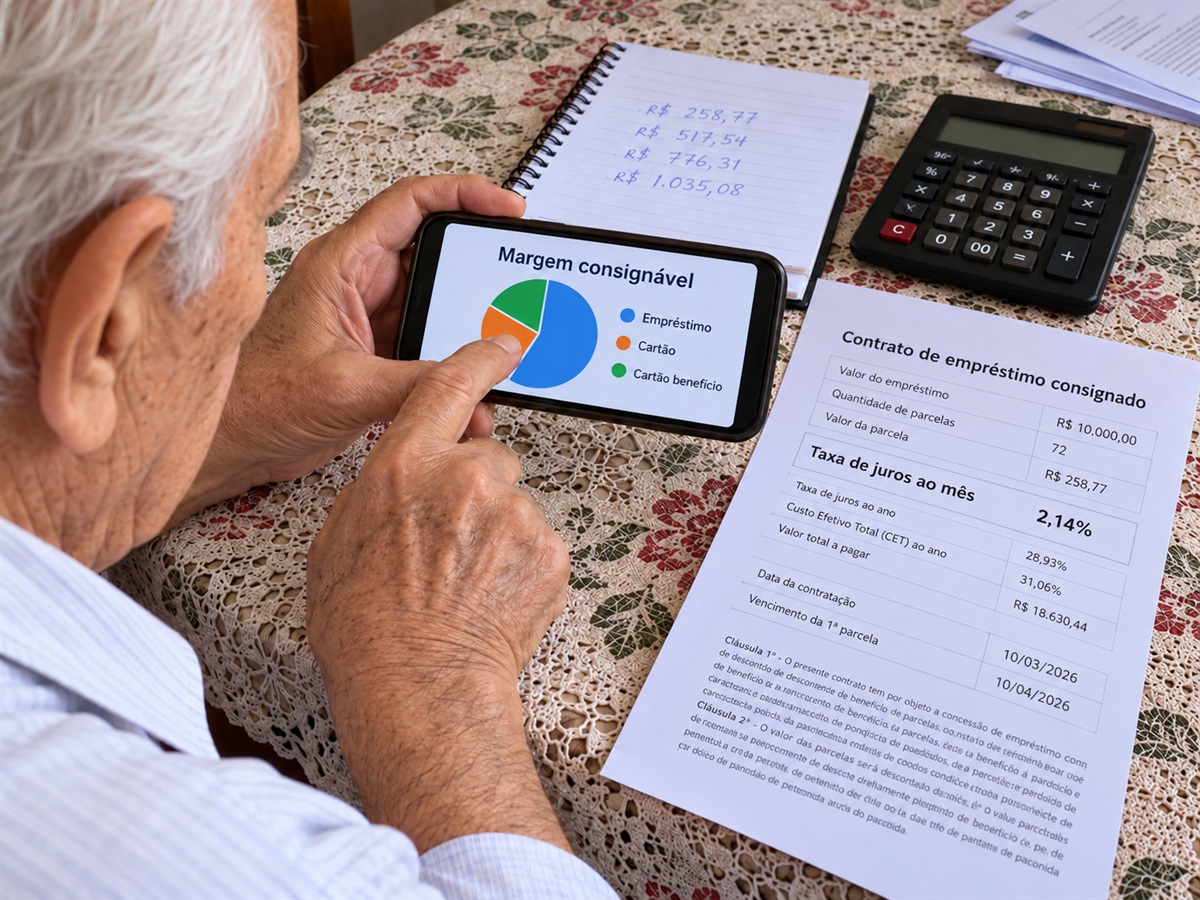
Esses números seguiam valendo no fim do ano. Na reunião de 11 de dezembro de 2025, o INSS informou que “o teto de juros era de, respectivamente, 1,85% e 2,46% ao mês” para empréstimo e cartão. O mesmo registro aponta 65,6 milhões de contratos de consignado, dos quais 49,4 milhões de empréstimo pessoal.
Em setembro de 2026, os mesmos limites de 1,85% e 2,46% ao mês continuavam sendo citados como os tetos em vigor, conforme o reportagem publicada em 14 de setembro de 2026.
Na prática, o teto define a parcela máxima de um empréstimo
Uma taxa de 1,85% ao mês equivale a cerca de 24,6% ao ano, porque os juros de cada mês entram na conta do mês seguinte. No cartão, 2,46% ao mês chegam a cerca de 33,9% ao ano.
Num exemplo de R$ 10.000 em 84 parcelas, com a taxa no teto, a prestação fica em torno de R$ 235,50. Ao fim do contrato, o aposentado terá pago cerca de R$ 19.782, ou seja, perto de R$ 9.782 de juros. Se o banco pudesse cobrar os 1,99% pedidos pelas instituições financeiras em 2025, a parcela subiria para cerca de R$ 246, com R$ 882 a mais ao longo do contrato.
O teto é o máximo, não a taxa obrigatória. Bancos podem oferecer juros menores, e a comparação entre propostas faz diferença no valor final.
A margem voltou a 45% porque a medida provisória perdeu a validade
A Medida Provisória 1.355, de 4 de maio de 2026, que criou o Novo Desenrola Brasil, havia reduzido a margem dos aposentados para 40% do benefício. O texto também previa cortes de dois pontos por ano a partir de 2027 e o fim gradual dos cartões consignados.
O Congresso não votou a MP a tempo. O Ato Declaratório nº 89, de 2026, informa que o prazo de vigência terminou em 31 de agosto de 2026, uma segunda-feira. Com isso, volta a valer o texto da Lei 10.820, de 2003, na redação dada pela Lei 14.601, de 2023:
- 35% do benefício para empréstimos, financiamentos e arrendamentos.
- 5% para o cartão de crédito consignado, incluindo saque.
- 5% para o cartão consignado de benefício, incluindo saque.
Num benefício de R$ 2.000, por exemplo, a soma das parcelas de empréstimo pode chegar a R$ 700, e cada cartão pode comprometer até R$ 100. Para quem recebe o Benefício de Prestação Continuada (BPC), o limite total é de 35%, com 30% para empréstimos e 5% para cartão. Os contratos assinados enquanto a MP valia não são alterados, segundo a mesma reportagem.
O STF confirmou que o INSS pode fixar o teto de juros
A regra do teto chegou a ser questionada pela Associação Brasileira de Bancos (ABBC) no Supremo Tribunal Federal (STF). Na Ação Direta de Inconstitucionalidade 7.759, relatada pelo ministro Nunes Marques, o plenário decidiu por unanimidade, em sessão virtual encerrada em 28 de agosto de 2026, que o INSS, ouvido o CNPS, pode fixar o limite. Segundo a notícia do STF, o relator tratou o teto como um mecanismo de proteção do consumidor vulnerável.
Os cartões, porém, seguem travados para novos contratos. Em nota divulgada em setembro, o INSS afirmou que as novas operações de cartão de crédito consignado e de cartão consignado de benefício “permanecem suspensas em razão da medida cautelar determinada pelo acórdão nº 1094/2026” do TCU.
Como conferir os juros antes e depois de contratar
- Peça ao banco a taxa mensal e o Custo Efetivo Total (CET) por escrito antes de assinar.
- Confira se a taxa de juros do empréstimo está em até 1,85% ao mês.
- Consulte no aplicativo ou no site Meu INSS os empréstimos ativos, as parcelas e a margem ainda livre.
- Desconfie de ligações e mensagens oferecendo crédito em seu nome e nunca passe senha ou código por telefone.
- Se a taxa contratada passar do teto, reclame primeiro no banco e, sem solução, no Banco Central ou no Procon.
Leia também: Aposentados do INSS não terão 13º em novembro e dezembro de 2026: o dinheiro já foi pago em abril e maio, e só quem começou a receber depois fica para o fim do ano; Prova de vida do INSS sem fila no banco: como vacina, documento novo e atendimento de saúde confirmam que o aposentado está vivo.
Informações conferidas em 19 de outubro de 2026 nas fontes citadas.