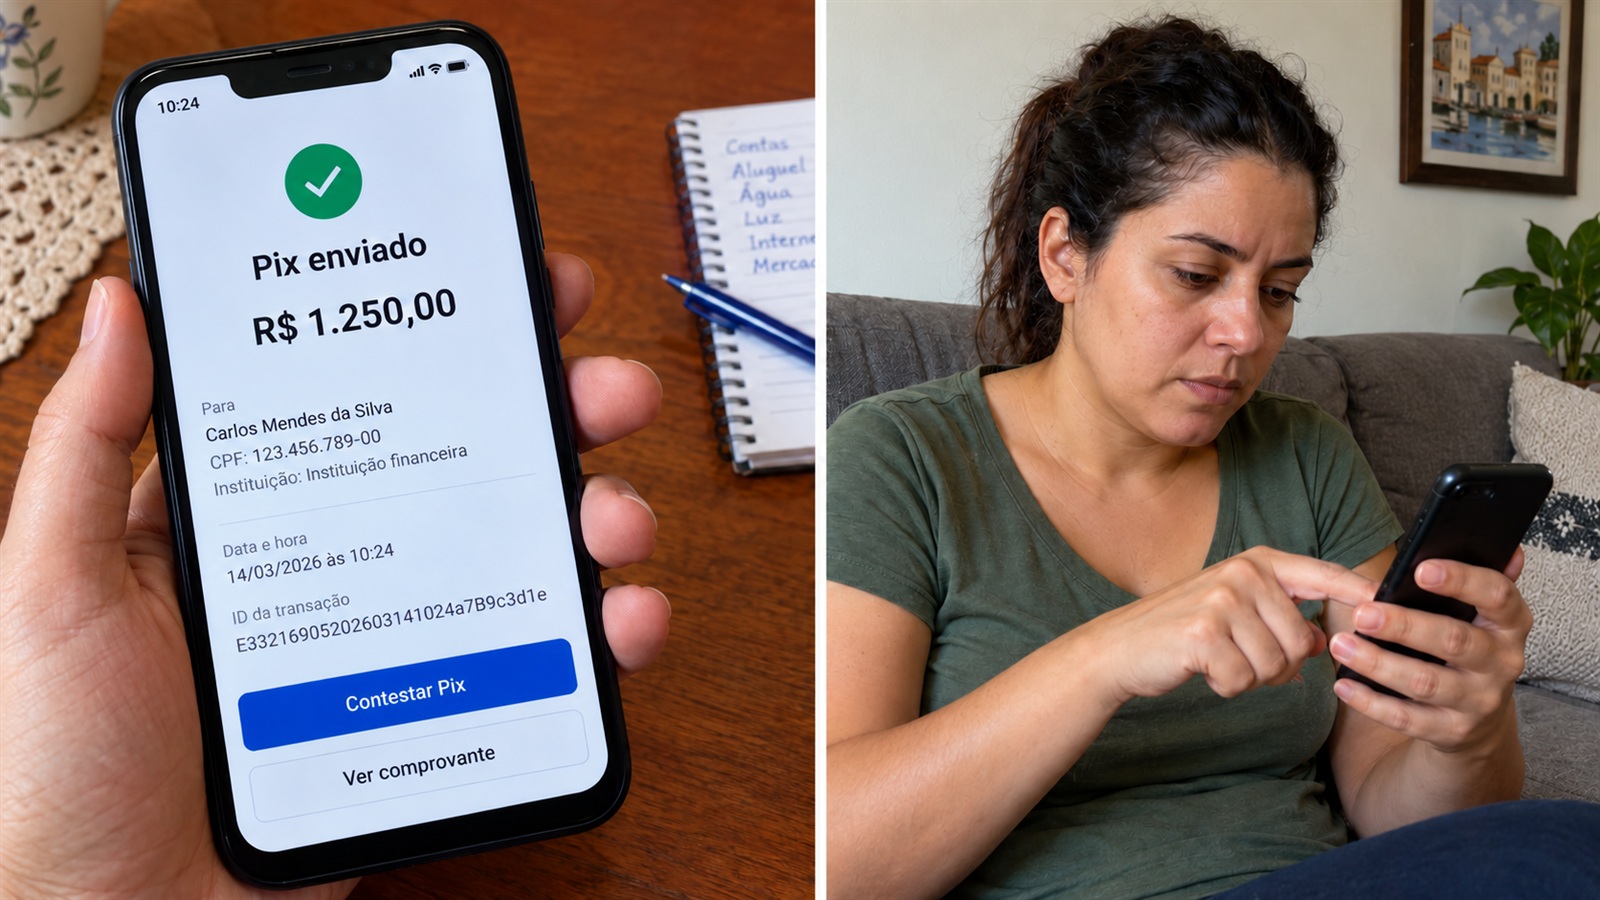
Uma mensagem com a foto do filho, um número novo e o pedido urgente de R$ 1.500 para pagar uma conta: o Pix sai em segundos, e a ligação para o número antigo, meia hora depois, desmonta a história (a cena é um exemplo, mas o roteiro é comum). Para esse tipo de golpe, as regras do Banco Central (BC) obrigam todo aplicativo com Pix a ter uma função de contestação ligada ao Mecanismo Especial de Devolução (MED), que vale para transações feitas nos últimos 80 dias. Quanto mais cedo o pedido, maior a chance de ainda haver dinheiro para bloquear.
- Onde pedir: no ambiente Pix do aplicativo do seu banco, pela opção de contestar o Pix.
- Prazo: até 80 dias contados da data da transferência.
- Para quê: golpe, fraude ou crime, além de cobrança indevida no Pix Automático.
- Resultado: se o pedido for considerado procedente e houver saldo nas contas envolvidas, o dinheiro volta em até 11 dias.
- Fora do MED: Pix para a pessoa errada, briga comercial e arrependimento.
O botão de contestação é obrigatório no ambiente Pix dos aplicativos
A página de segurança no Pix do Banco Central resume a regra: a vítima de golpe deve acionar o MED pelo aplicativo da sua instituição o mais rápido possível, e todas as instituições devem oferecer esse serviço pelo app. O pedido pode ser feito em até 80 dias após a transação.
O detalhe está no manual Requisitos Mínimos para a Experiência do Usuário, que faz parte do regulamento do Pix. Na versão 7.3, de dezembro de 2025, o capítulo Autoatendimento MED exige que o ambiente Pix tenha uma função para contestar transações e para consultar as contestações já registradas. O atalho para o canal de reclamações do banco também precisa levar a essa função.
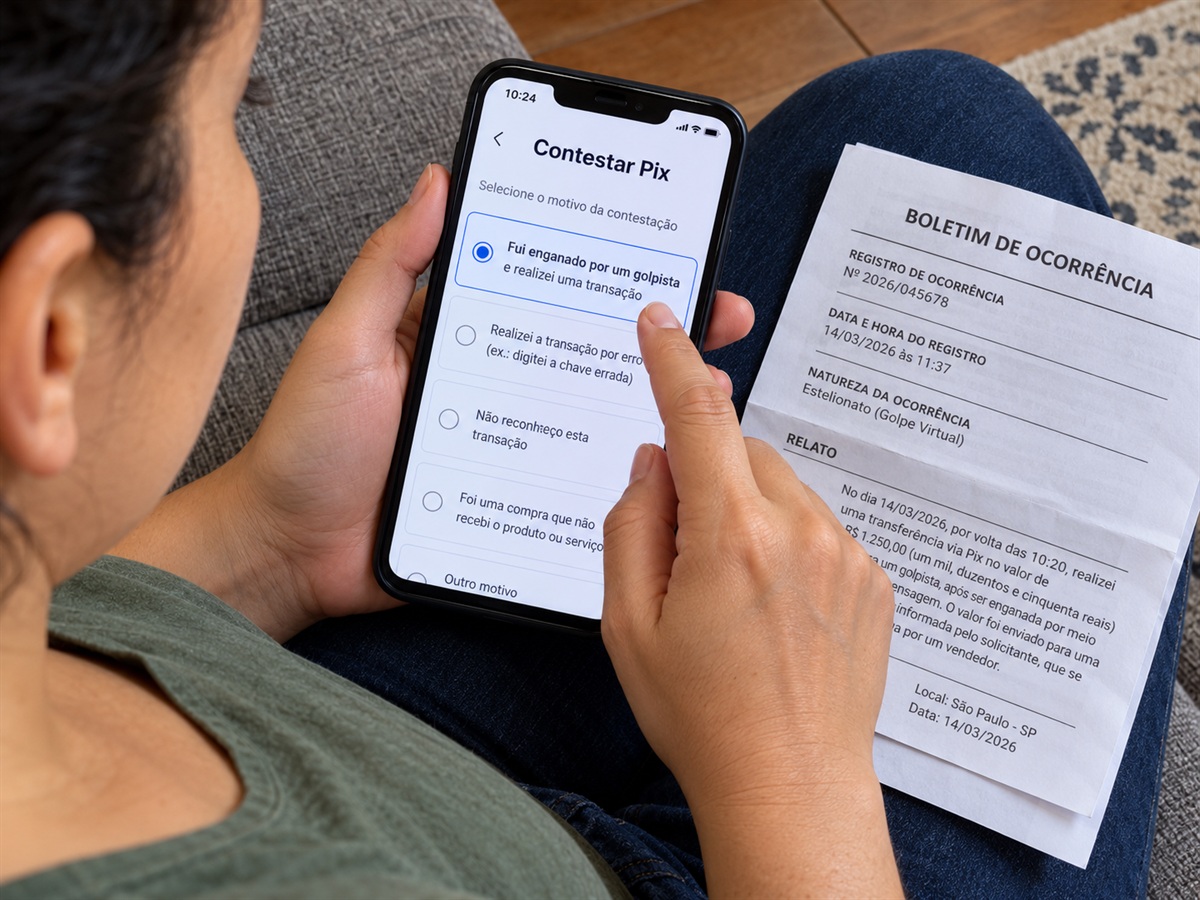
A contestação começa no extrato e pede o tipo de golpe sofrido
Pelo manual do BC, o caminho no aplicativo segue estas etapas:
- Escolha da transação: o cliente é levado ao extrato e seleciona o Pix que quer contestar. Se a transferência tiver mais de 80 dias, o app deve avisar que o prazo do MED acabou.
- Tipo de fraude: o cliente indica o que aconteceu, entre opções como ter sido enganado por um golpista, ter tido recursos transferidos sem o seu conhecimento, ter sido ameaçado para fazer a transação ou ter tido a senha usada por um fraudador.
- Relato: em outro tipo de golpe, o banco pede uma descrição de até 2.000 caracteres.
- Documentos: o app pode pedir provas complementares, como o boletim de ocorrência, na hora ou depois, pela consulta de contestações.
- Comprovante: ao final, o banco informa o número de protocolo, a data e o horário do registro e o prazo máximo para dizer se aceitou ou recusou o pedido.
Ao registrar a contestação, o banco deve abrir imediatamente o pedido de recuperação de valores, e a instituição de quem recebeu o Pix é avisada da suspeita de fraude. Pelo texto-modelo do manual, em até 11 dias, se a solicitação for considerada procedente e houver recursos na conta do recebedor ou em outras contas envolvidas, o dinheiro volta para a vítima.
O MED 2.0 rastreia o dinheiro que passou por outras contas
O golpista costuma espalhar o valor por várias contas em poucos minutos. Para enfrentar isso, a Resolução BCB nº 493, de 28 de agosto de 2025, criou a funcionalidade de recuperação de valores, chamada de MED 2.0: um procedimento de rastreamento, bloqueio e devolução que permite múltiplos bloqueios e devoluções parciais. Ele foi liberado de forma opcional a partir de 23 de novembro de 2025 e tornou-se obrigatório para os bancos e instituições que mantêm contas em 2 de fevereiro de 2026.
A Resolução BCB nº 546 dispensou a abertura de processo contra as instituições por falhas nessa obrigação ocorridas entre 2 de fevereiro e 10 de maio de 2026. Na prática, o pedido feito no app aciona o bloqueio dos valores na conta do recebedor, e a devolução pode ser integral ou parcial, conforme o saldo encontrado. O BC avisa que o MED não garante a devolução.
Pix para a pessoa errada e briga com vendedor ficam de fora
O regulamento do Pix, anexo à Resolução BCB nº 1, de 2020, exclui do MED as disputas sobre o próprio negócio, como produto entregue fora do prazo, e os casos em que o dinheiro foi parar na conta de um terceiro de boa-fé, que não participou do golpe. Pix com finalidade de saque ou troco também não entra.
O manual do BC lista ainda a transferência feita para a pessoa ou empresa errada e o arrependimento de ter feito o Pix. Nesses casos, o app deve informar que a contestação não pode ser registrada e que a saída é tentar a devolução diretamente com quem recebeu.
Contestar nas primeiras horas é o passo que mais pesa
Assim que perceber o golpe, abra o app, conteste a transação e guarde o protocolo. Registre o boletim de ocorrência e envie o documento pela consulta de contestações, junto com prints das conversas e o comprovante do Pix.
Se o banco não resolver, o caminho é a Ouvidoria da instituição e depois a reclamação no site do Banco Central, feita com a Conta gov.br nível prata ou ouro. A instituição pode levar até 10 dias úteis para responder, e o BC não atua no caso individual: a reclamação é respondida pelo banco e uma amostra serve para a supervisão.
Leia também: Encomenda retida, taxa por link e boleto com outro beneficiário: os sinais de golpe que Correios, Febraban e Banco Central mandam conferir antes de pagar; Banco Central ainda guarda R$ 5,8 bilhões esquecidos em bancos: como consultar no Valores a Receber de graça e sem cair em golpe.
Informações conferidas em 19 de outubro de 2026 nas fontes citadas.