O desconto que tirou o Imposto de Renda do salário de até R$ 5.000 em 2026 vale também para o 13º. A Lei nº 15.270, de 26 de novembro de 2025, manda aplicar a mesma redução no imposto cobrado sobre a gratificação natalina, com efeitos desde 1º de janeiro de 2026. Na prática, quem recebe um 13º de até R$ 5.000 não deve ter imposto retido, e quem fica entre R$ 5.000,01 e R$ 7.350 paga menos do que pagaria pela tabela.
A lei manda aplicar ao 13º o mesmo desconto que zera o imposto do salário
A Lei 15.270/2025 incluiu o artigo 3º-A na lei do Imposto de Renda das pessoas físicas. Esse artigo cria uma redução de até R$ 312,89 por mês para rendimentos de até R$ 5.000, “de modo que o imposto devido seja zero”. O parágrafo 3º do mesmo artigo resolve a dúvida sobre o fim do ano: a redução “também será aplicada no cálculo do imposto cobrado exclusivamente na fonte no pagamento do décimo terceiro salário”.
A tabela progressiva continua a mesma. O desconto entra depois que o imposto é calculado e fica limitado ao valor desse imposto, ou seja, nunca vira dinheiro a receber. A página de tributação de 2026 da Receita Federal traz as duas tabelas lado a lado, a mensal e a de redução.
O imposto do 13º é cobrado de uma vez, sobre o valor inteiro, na quitação
A gratificação natalina tem uma tributação própria, definida no artigo 16 da Lei 8.134/1990. O texto diz que “não haverá retenção na fonte, pelo pagamento de antecipações”, que o imposto “será devido, sobre o valor integral, no mês de sua quitação” e que a tributação ocorre “exclusivamente na fonte e separadamente dos demais rendimentos”. Na mesma conta, a lei admite abater a contribuição à Previdência e a dedução por dependente.
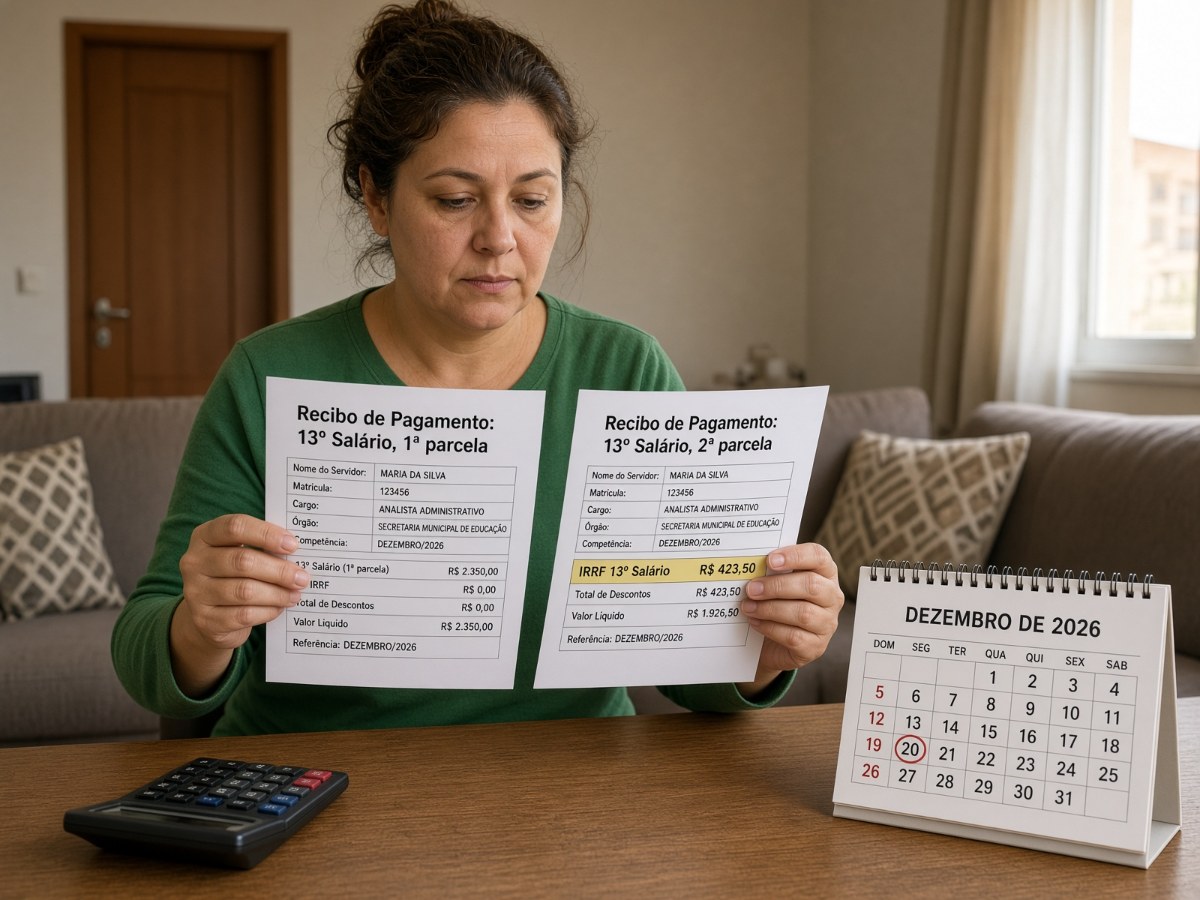
Isso explica por que a primeira parcela vem sem nenhum desconto de Imposto de Renda para qualquer faixa de salário, e por que é na segunda que o efeito da nova lei aparece. Os prazos estão na Lei 4.749/1965:
- primeira parcela: metade do salário do mês anterior, paga entre fevereiro e novembro, o que em 2026 leva o limite à segunda-feira, 30 de novembro;
- segunda parcela: até 20 de dezembro, que em 2026 cai num domingo; é nela que entram o desconto do INSS e o cálculo do Imposto de Renda sobre o 13º inteiro.
Como o 13º é tributado separadamente, ele não se soma ao salário de dezembro para definir a faixa. A conta é feita sobre a própria gratificação, que para quem trabalhou o ano todo costuma ficar perto do salário mensal, mas pode mudar com médias de horas extras e comissões, ou ficar menor quando é proporcional.
Entre R$ 5.000,01 e R$ 7.350, o 13º paga menos imposto, mas não zera
Para essa faixa, a lei usa uma fórmula: R$ 978,62 menos 0,133145 vezes o rendimento tributável. O desconto vai encolhendo à medida que o valor sobe e desaparece em R$ 7.350. Pela fórmula, um rendimento de R$ 6.000 dá direito a uma redução de R$ 179,75; um de R$ 7.000, a cerca de R$ 46,60.
Nos exemplos de aplicação publicados pela Receita, feitos com salários mensais, o rendimento de R$ 6.000 tinha imposto de R$ 562,63 pela tabela e passou a R$ 382,88 com a redução. O mesmo material mostra um detalhe: para saber se há desconto, a Receita compara o valor bruto, e não a base de cálculo depois das deduções. Acima de R$ 7.350, o artigo 3º-A é direto: não há redução, e vale a tabela normal, com alíquota de até 27,5%.
O 13º fica fora da conta da declaração de 2027
A Lei 15.270 também criou uma redução anual, de até R$ 2.694,15, para quem tiver até R$ 60.000 em rendimentos tributáveis no ano, a partir da declaração de 2027. Ela vale para os rendimentos “sujeitos ao ajuste anual”. Como o imposto do 13º é cobrado só na fonte e de forma definitiva, a gratificação não entra nessa soma: ela aparece na declaração em campo próprio, de rendimentos com tributação exclusiva, e o imposto retido nela não é recalculado no ajuste.
Isso tem um efeito prático. O trabalhador com duas fontes pagadoras, cada uma abaixo de R$ 5.000, pode ter imposto a pagar na declaração por causa da soma dos salários, mas os dois 13º continuam tributados separadamente, cada um na sua fonte.
O que conferir no holerite da segunda parcela
Com o contracheque de dezembro em mãos, vale olhar três pontos:
- 13º de até R$ 5.000: a linha de Imposto de Renda sobre o 13º deve vir zerada, mesmo que antes de 2026 houvesse retenção;
- 13º entre R$ 5.000,01 e R$ 7.350: o imposto deve aparecer menor que o da tabela, com a redução calculada pela fórmula da lei;
- primeira parcela: se houve desconto de Imposto de Renda no adiantamento, ele contraria o artigo 16 da Lei 8.134.
Se algum valor não bater, o caminho é pedir o demonstrativo ao departamento pessoal, já que a retenção é responsabilidade de quem paga. Guarde também o informe de rendimentos do início de 2027: é nele que o 13º e o imposto retido aparecem separados do salário, prontos para a declaração.
Leia também: Quem ganha até R$ 5 mil já recebe o salário sem desconto do Imposto de Renda; veja quanto sobra a mais no contracheque; Energia de graça até 80 kWh na conta de luz: famílias do CadÚnico com renda de até meio salário mínimo por pessoa têm isenção automática, e outra faixa paga menos até 120 kWh.
Informações conferidas em 29 de outubro de 2026 nas fontes citadas.