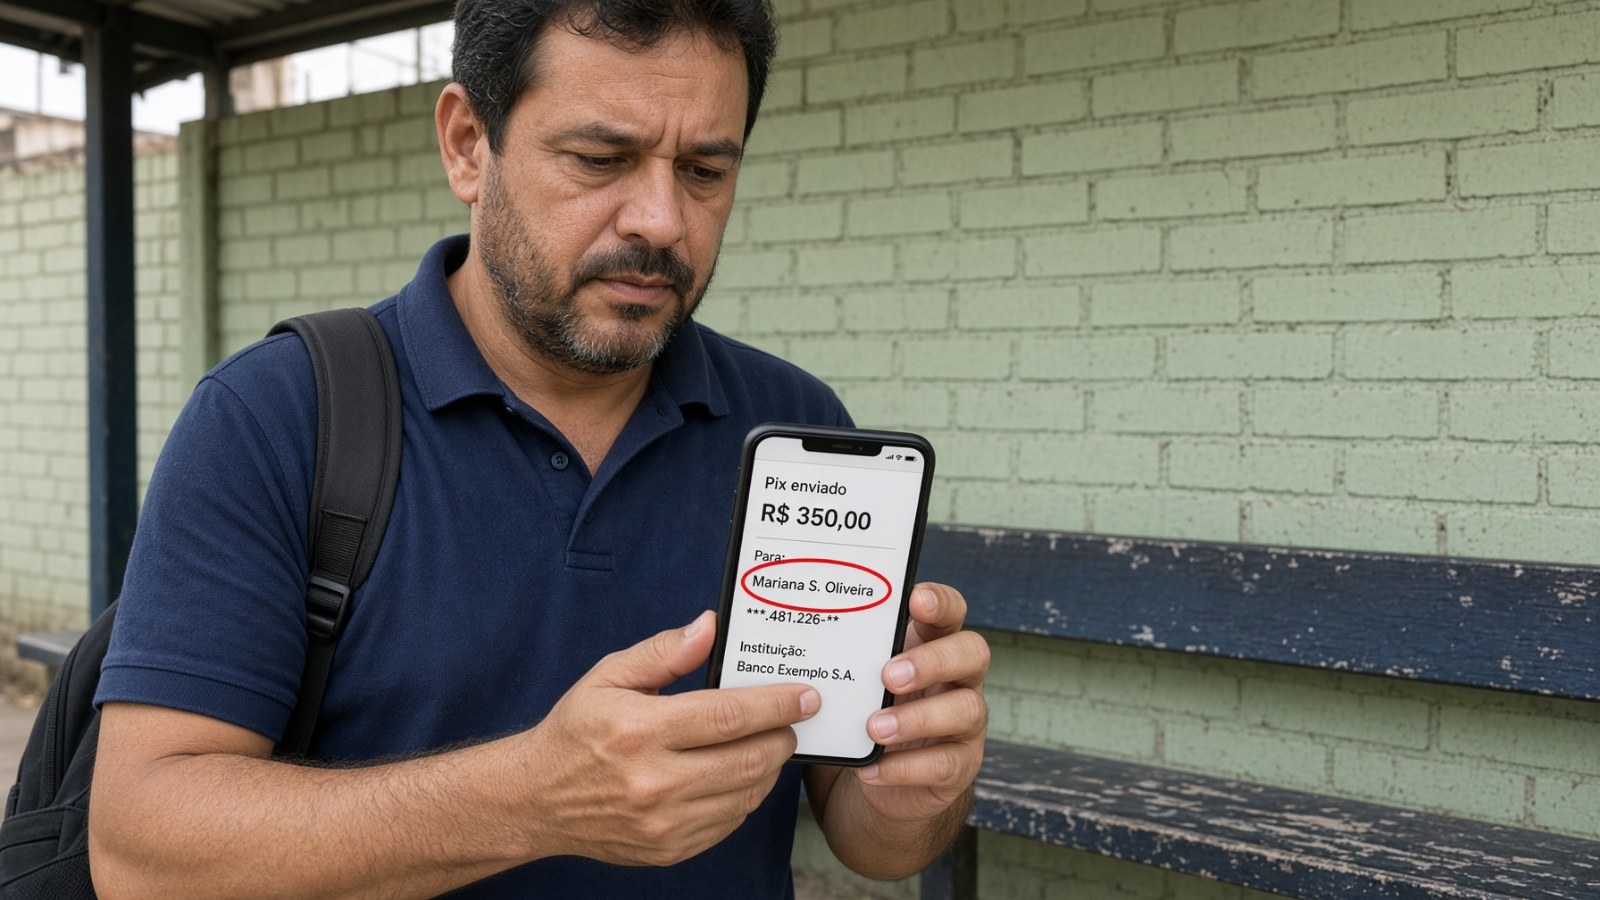
Um dígito trocado no celular usado como chave, a tela de confirmação passa rápido e o dinheiro vai parar na conta de um estranho. Nesse caso, o Mecanismo Especial de Devolução (MED) do Pix não ajuda: pelas regras do Banco Central (BC), ele serve para golpe e fraude, não para erro de quem pagou. O caminho é pedir a devolução a quem recebeu, que tem uma função própria no aplicativo para isso, e, se ele se recusar, a lei civil e a penal entram em cena.
- Contestação no app (MED): não aceita Pix enviado para a pessoa ou empresa errada.
- Quem devolve: o recebedor, por conta própria ou a pedido de quem pagou.
- Prazo da função Devolver: até 90 dias contados da data do Pix.
- Se ele não devolver: ação no Juizado Especial Cível e registro na polícia.
O botão de contestação não vale para Pix enviado por engano
A página de segurança no Pix do Banco Central lista o que o MED não cobre, e o “Pix errado” está na lista, descrito como o caso de quem fez um Pix, não conferiu o nome e viu o dinheiro ir para outra pessoa. Desacordos comerciais e golpes em que o valor foi para um terceiro de boa-fé também ficam de fora.
O manual Requisitos Mínimos para a Experiência do Usuário, que faz parte do regulamento do Pix, detalha o que o aplicativo deve fazer quando o cliente escolhe a opção de transferência para pessoa ou empresa erradas na tela de contestação: avisar que o registro não pode ser concluído e informar que, nesses casos, é possível tentar a devolução diretamente com o usuário recebedor. Por isso a resposta do banco de que não há estorno segue a regra, e não é má vontade do atendente.
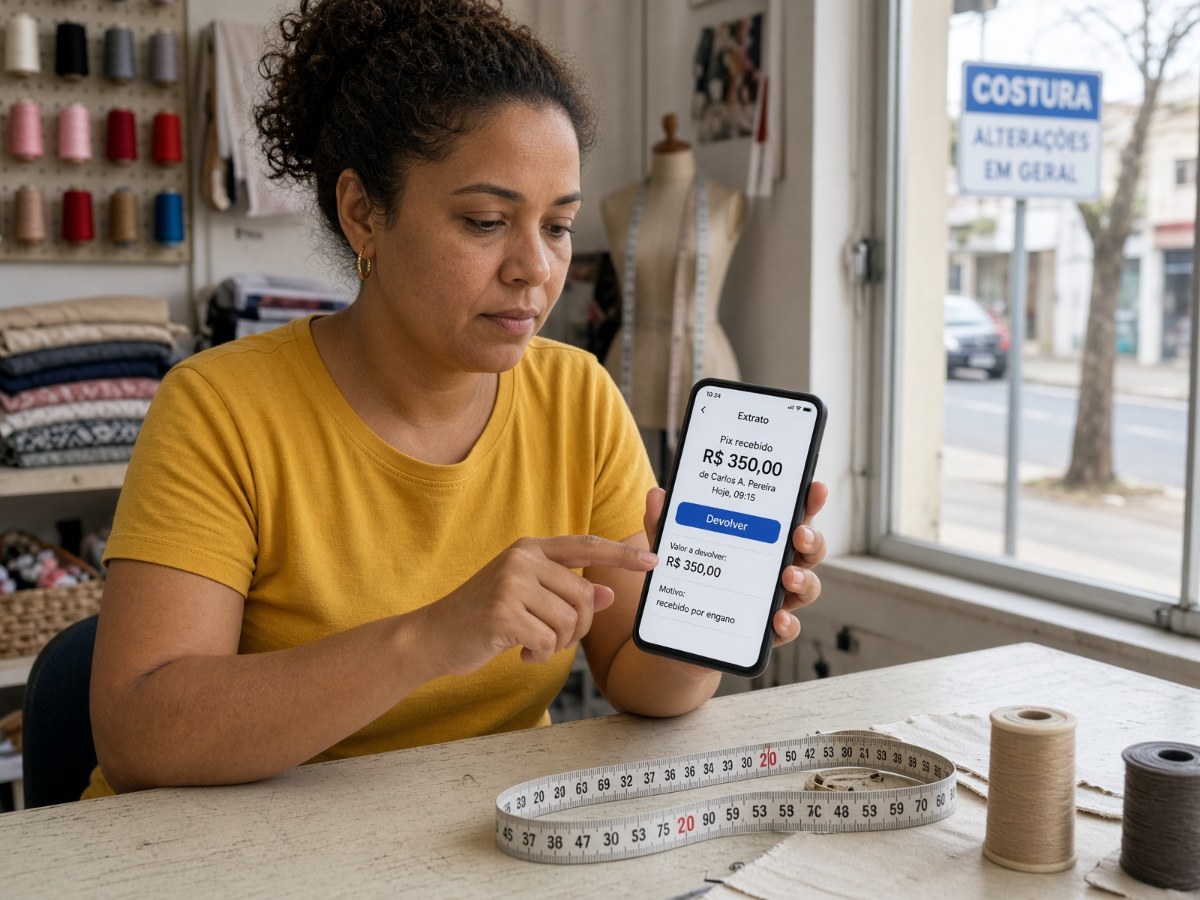
A devolução tem de partir de quem recebeu, e o app dele tem botão para isso
O regulamento do Pix, anexo à Resolução BCB nº 1, de 2020, diz que a devolução de um Pix deve ser iniciada pelo usuário recebedor, por conta própria ou por solicitação do pagador. Ela pode ser total ou parcial, em mais de uma vez, e precisa começar em até 90 dias da transação original, desde que o dinheiro ainda esteja na conta.
Do lado de quem recebeu, o mesmo manual do BC obriga os aplicativos a ter uma função para devolver qualquer recebimento ocorrido nos últimos 90 dias, com o nome do pagador, o valor e a data à vista. Na prática, o recebedor encontra o lançamento no extrato, toca em devolver e o valor volta para quem pagou.
Para chegar até essa pessoa, o ponto de partida é o comprovante. Pela regra do BC, ele traz o nome, o CPF (mascarado ou não) ou o CNPJ e a instituição do recebedor, além da data, da hora e do identificador da transação. Esses dados ajudam a localizar quem recebeu e servem de prova mais adiante. Guarde também os prints de qualquer conversa em que você pediu o dinheiro de volta.
Recusar a devolução contraria o Código Civil e pode virar caso de polícia
O Código Civil é direto no artigo 876: “Todo aquele que recebeu o que lhe não era devido fica obrigado a restituir”. O artigo 884 completa a regra ao mandar quem enriqueceu sem justa causa à custa de outra pessoa devolver o valor, com atualização monetária. O artigo 877 coloca um cuidado do lado de quem pagou: cabe a ele provar que fez o pagamento por erro, e é aí que o comprovante e as mensagens fazem diferença.
Na esfera penal, o Código Penal trata no artigo 169 da apropriação de coisa havida por erro: apropriar-se de coisa alheia que chegou ao seu poder por erro, caso fortuito ou força da natureza. A pena prevista é de detenção de um mês a um ano, ou multa. A situação se aproxima do caput, e não da “coisa achada”, que é a de quem encontra um objeto perdido. Quem recebe o Pix e se nega a devolver depois de avisado pode ser alvo de um boletim de ocorrência, e cabe à polícia e à Justiça avaliar o caso.
O Juizado Especial julga causas de até 40 salários mínimos, e até 20 dispensa advogado
Para cobrar o valor, a via mais simples costuma ser o Juizado Especial Cível. A Lei 9.099, de 1995, coloca na competência desses juizados as causas de valor que não exceda 40 salários mínimos. Nas causas de até 20 salários mínimos, a própria pessoa pode comparecer e apresentar o pedido, com assistência de advogado opcional. Acima disso, o advogado é obrigatório.
Na ação, o pedido é a restituição do valor pago por engano, com base no pagamento indevido do Código Civil. Leve o comprovante do Pix, o extrato e os prints das tentativas de contato. Quanto mais clara for a prova do erro, mais fácil fica o caminho.
Conferir o nome antes de confirmar é o que evita a dor de cabeça
O próprio regulamento prevê uma trava antes do envio. Ao selecionar a chave, o aplicativo deve mostrar o nome completo do recebedor, o CPF mascarado ou o CNPJ, a chave Pix e o valor, além de uma opção de cancelar antes da confirmação. O manual do BC diz que essa etapa existe para diminuir o número de devoluções de transações equivocadas.
Se o erro já aconteceu, a ordem prática é esta: confira o comprovante, tente contato com o recebedor e peça que ele use a função de devolução do app dele dentro dos 90 dias. Sem resposta, registre a ocorrência e leve o caso ao Juizado Especial Cível da sua cidade com toda a documentação reunida.
Leia também: Caiu no golpe do Pix e achou que o dinheiro estava perdido: o botão no app do banco que pede a devolução, e o prazo que pouca gente conhece; Banco cobra tarifa a cada saque, mas quem tem conta corrente tem direito a quatro saques por mês sem pagar nada.
Informações conferidas em 29 de outubro de 2026 nas fontes citadas.