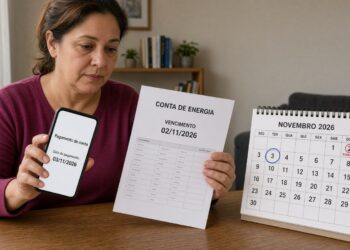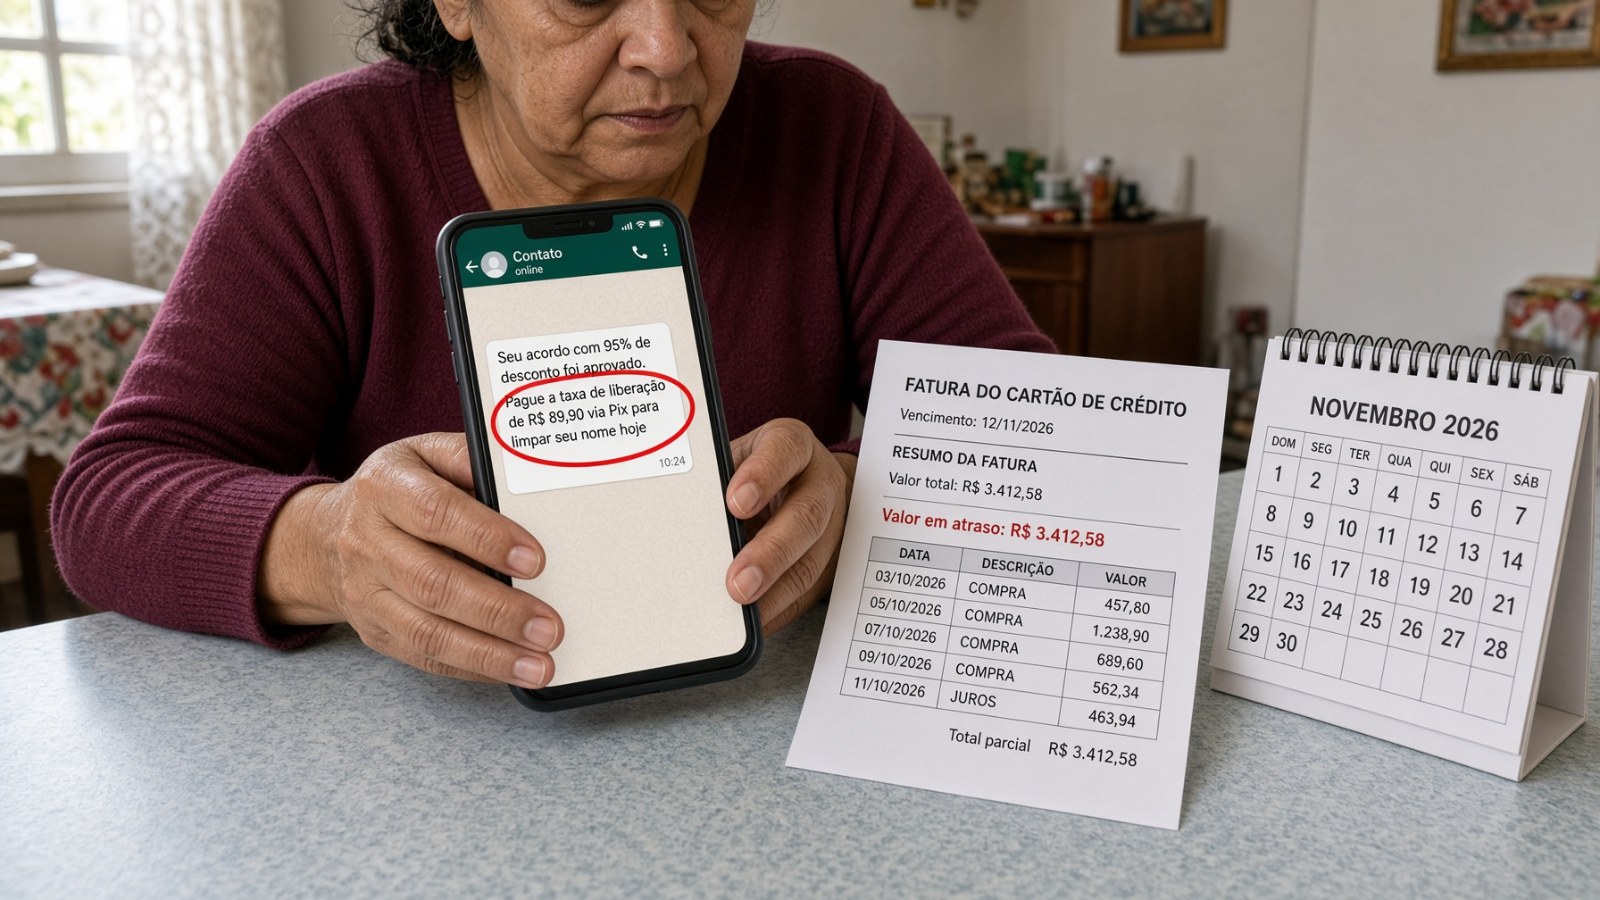
Os bancos abrem de 2 a 30 de novembro de 2026 o Mutirão Nacional de Negociação e Orientação Financeira, uma janela para renegociar dívidas atrasadas em condições melhores que as dos contratos originais. A ação é organizada pela Federação Brasileira de Bancos (Febraban) e pelos bancos associados, em parceria com o Banco Central, a Secretaria Nacional do Consumidor (Senacon) e os Procons. O primeiro dia cai na segunda-feira, 2 de novembro, feriado de Finados, e o último na segunda-feira, 30 de novembro.
- Período: de 2 a 30 de novembro de 2026;
- O que entra: cartão de crédito, cheque especial, empréstimo pessoal, consignado e outras linhas de bancos e financeiras;
- O que fica fora: financiamentos com bem em garantia (carro, imóvel) e dívidas prescritas;
- Onde negociar: canais oficiais do próprio banco, o portal Consumidor.gov.br e o Procon da sua região.
O mutirão de 2026 vale para dívida bancária atrasada e sem bem em garantia
A página oficial do mutirão no Meu Bolso em Dia, portal de educação financeira da Febraban, informa que “o Mutirão acontece de 2 a 30 de novembro de 2026” e que pode participar “qualquer pessoa com dívida bancária ativa, cujo contrato não possua bens dados em garantia”. A mesma página diz que a ação é feita desde 2019.
A regra de corte é objetiva. Ficam fora os financiamentos de veículos e imóveis, além de qualquer contrato com bem dado em garantia, e também as dívidas prescritas. A janela vale para contratos com bancos, financeiras e cooperativas de crédito.
Dá para abrir mais de uma negociação ao mesmo tempo, com instituições diferentes, desde que as parcelas caibam no orçamento. A Febraban faz uma ressalva importante: o mutirão não é indicado para quem está protegido pela Lei do Superendividamento, ou seja, para quem já não consegue pagar as dívidas e manter o básico da casa. Nesse caso, a orientação é procurar o Procon mais próximo.
A negociação é feita direto com o banco ou pelo portal do consumidor
O acordo não passa por intermediário. Na página do mutirão, cada banco, financeira e cooperativa lista o site, o aplicativo, o WhatsApp ou o telefone que vai atender durante o período. A orientação é entrar em contato, dizer que quer renegociar pelo mutirão, perguntar as condições e só pedir a formalização do acordo se a proposta couber no bolso.
Outra porta é o Consumidor.gov.br, que se apresenta como “um serviço público e gratuito”. A empresa tem 10 dias para responder a partir do registro. Para usar o portal no mutirão, é preciso ter conta Gov.br nível prata ou ouro. Quem tiver dificuldade para negociar sozinho pode pedir apoio aos Procons estaduais e municipais que participam da ação.
O Feirão da Serasa está sem nova edição marcada, mas a negociação continua aberta
O mutirão dos bancos não é o Feirão Limpa Nome. A edição de 2026 do Feirão Serasa Limpa Nome foi de 23 de fevereiro a 1º de abril. Na conferência feita em 29 de outubro, a página oficial do Feirão dizia que “o Feirão acabou, mas dá para negociar o ano todo pelo Serasa Limpa Nome”, sem data para uma nova edição. A mesma página informa que o evento costuma acontecer duas vezes por ano.
Na prática, quem tem dívida negativada com loja, telefonia ou energia pode consultar ofertas na plataforma permanente da Serasa, enquanto as dívidas com bancos ganham a janela especial de novembro.
Golpistas cobram taxa e mandam boleto falso em nome de quem negocia dívidas
Período de renegociação atrai criminoso. Em alerta publicado em 9 de outubro de 2026, a Febraban informou que bandidos estão usando o nome da entidade em mensagens de WhatsApp e no golpe do falso empréstimo. “A Febraban não contata pessoas físicas ou jurídicas por SMS, ligação telefônica, carta, e-mail, WhatsApp ou quaisquer redes sociais, para realização de procedimentos de segurança ou para a efetivação de operações financeiras. Trata-se de modalidade de golpe”, disse Raphael Mielle, diretor de Serviços e Segurança da federação.
A Serasa lista o que nunca pede a quem negocia:
- depósito antecipado para liberar desconto;
- pagamento por transferência para conta de terceiros;
- dados bancários por telefone ou e-mail;
- taxa para consultar dívidas.
Se chegar um boleto ou uma chave Pix por e-mail ou mensagem, a Serasa recomenda passar o código pelo Validador de Boleto e Chave Pix, gratuito no site e no aplicativo, antes de pagar. No caso dos bancos, a orientação da Febraban é interromper o contato suspeito, não passar senha nem dados e não fazer pagamento ou transferência: na dúvida, procure a instituição pelos canais oficiais.
O que fazer antes de aceitar um acordo
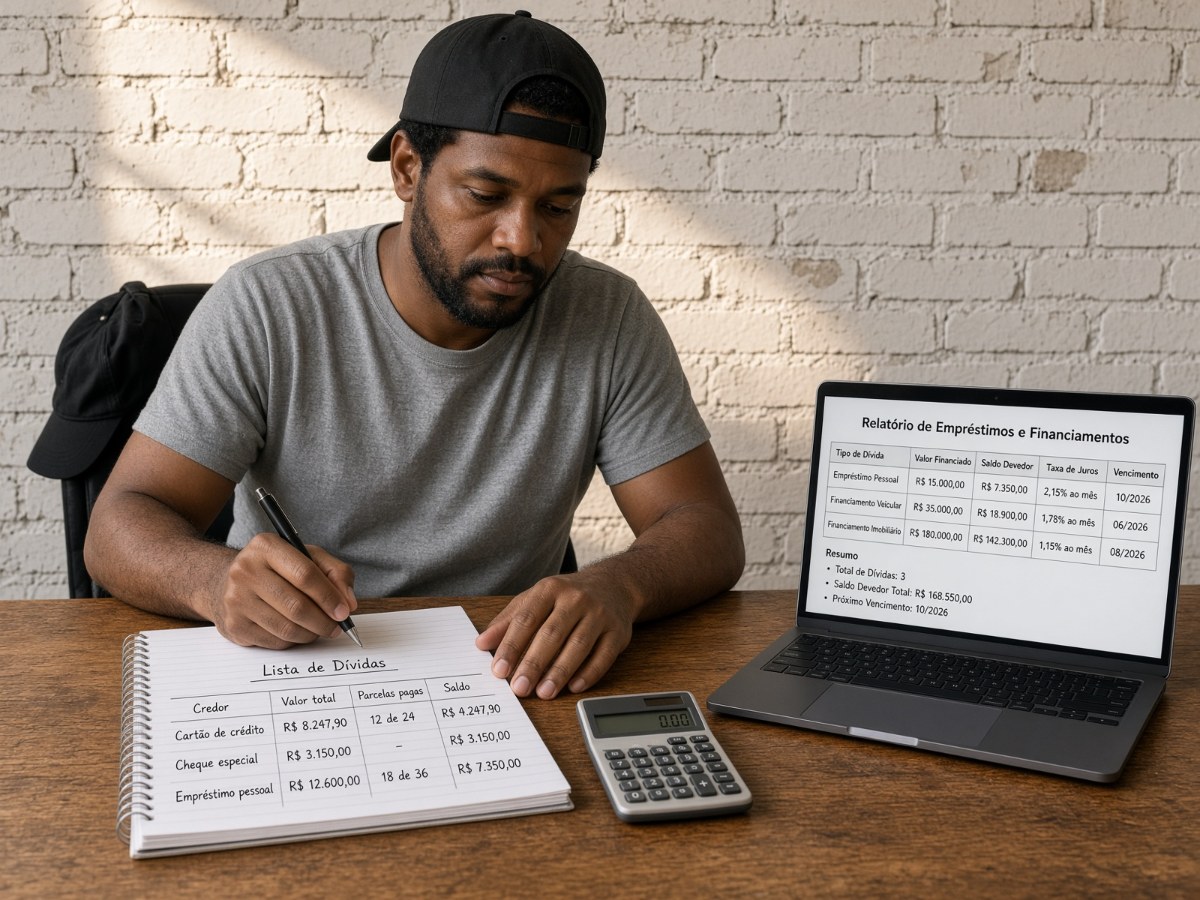
O primeiro passo é saber exatamente o que está em aberto. O Registrato, do Banco Central, mostra de graça os empréstimos e financiamentos em nome do cidadão; também é possível consultar o CPF nos birôs de crédito ou pedir o extrato ao banco. Com a lista em mãos, anote para cada dívida o credor, o valor total, as parcelas pagas e o saldo.
Depois, defina quanto dá para pagar por mês sem atrasar outras contas. Uma parcela que não cabe vira nova dívida em pouco tempo. Com a proposta na mesa, compare o valor final com o saldo original e confira o número de parcelas e a data do primeiro vencimento.
Feito o pagamento, guarde o comprovante e os e-mails de confirmação, e acompanhe a baixa da dívida no banco ou no aplicativo do birô de crédito. Se algo não bater, o caminho é a central de atendimento do credor, o Consumidor.gov.br ou o Procon.
Leia também: Cheque especial tem teto de juros de 8% ao mês: quanto custa usar R$ 1.000 do limite por cinco dias e a tarifa que os bancos não podem cobrar; Banco Central ainda guarda R$ 5,8 bilhões esquecidos em bancos: como consultar no Valores a Receber de graça e sem cair em golpe.
Informações conferidas em 29 de outubro de 2026 nas fontes citadas.