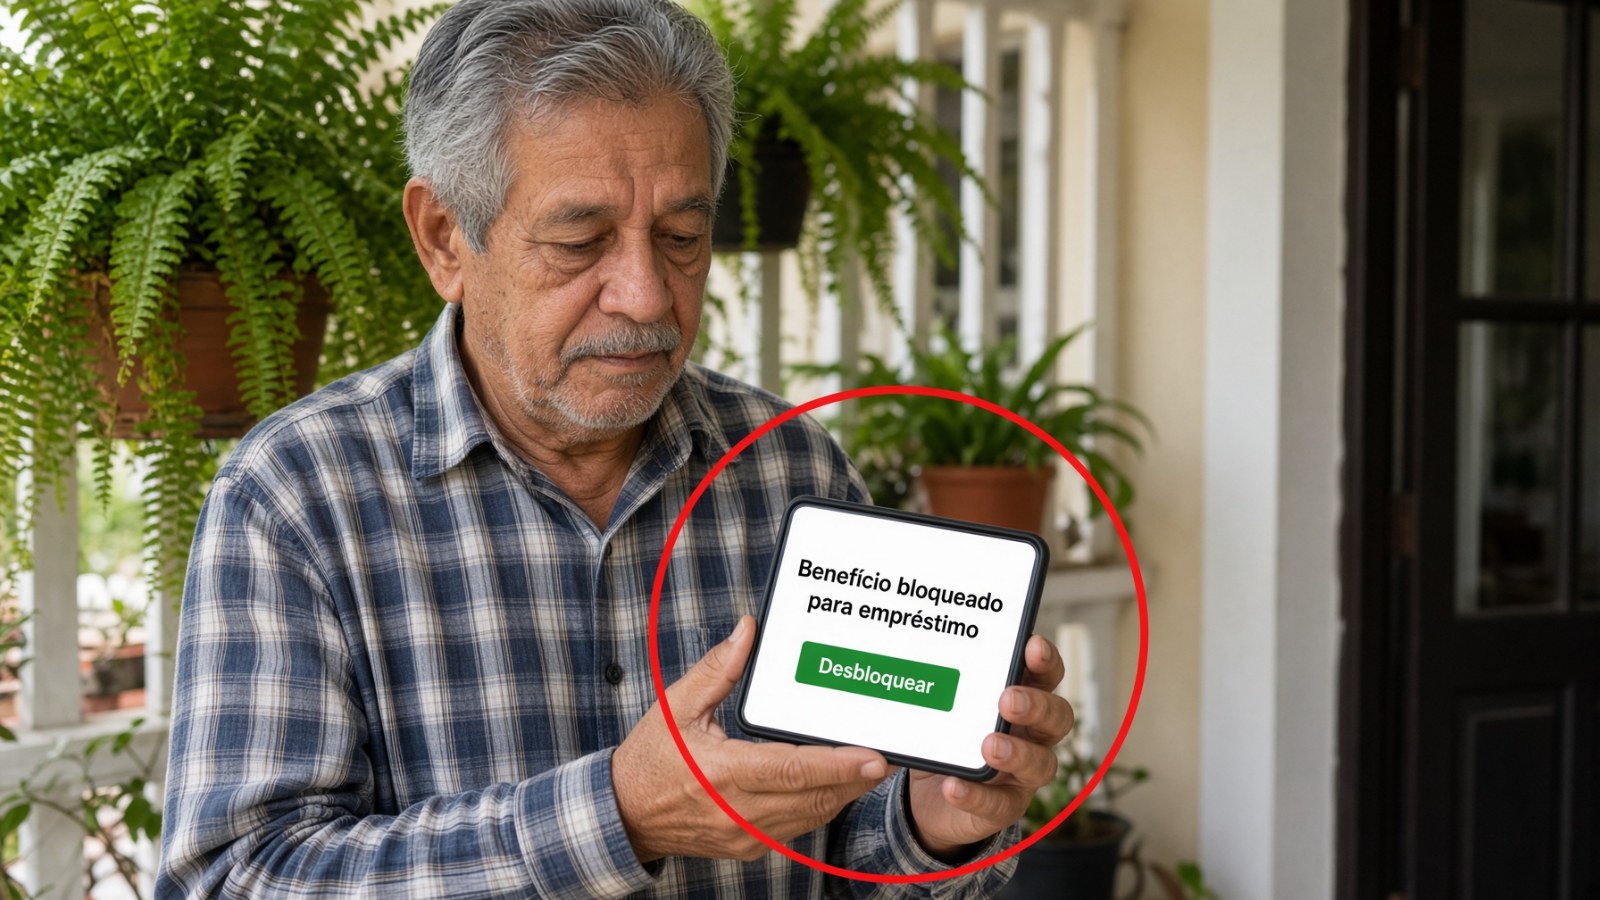
Todo benefício do Instituto Nacional do Seguro Social (INSS) concedido desde 1º de abril de 2019 já nasce bloqueado para empréstimo consignado e fica assim por 90 dias, contados da data de concessão. Depois desse prazo, só o próprio titular pode liberar o benefício, pelo aplicativo ou site Meu INSS, com reconhecimento facial. A regra está na Instrução Normativa PRES/INSS nº 138, de 2022, cuja versão consolidada inclui as mudanças publicadas até agosto de 2026.
O resumo prático da regra geral:
- Bloqueio: automático, no momento em que o benefício é concedido.
- Duração: 90 dias contados da Data de Despacho do Benefício (DDB).
- Desbloqueio: a partir do 91º dia, pedido pelo titular no Meu INSS.
- Confirmação: biometria facial; sem biometria nas bases do governo, login gov.br feito pelo banco.
- Novo bloqueio: pode ser pedido a qualquer momento, pelos canais remotos do INSS.
A trava de 90 dias é automática e começa na data de concessão
O artigo 8º da Instrução Normativa PRES/INSS nº 138 determina que os benefícios concedidos a partir de 1º de abril de 2019 permaneçam bloqueados para crédito consignado por noventa dias, contados da Data de Despacho do Benefício. Ninguém precisa pedir esse bloqueio: ele é feito pelo sistema quando a aposentadoria ou pensão é concedida.
A mesma norma lista outras situações que travam o benefício para novos empréstimos. Isso acontece quando o titular muda pelo Meu INSS dados sensíveis, como meio de pagamento ou dados bancários, quando o local de pagamento é transferido para outra agência e quando o benefício é reativado. Nesses casos não vale a contagem de 90 dias da concessão, e quem teve o benefício travado por mudar dados pelo Meu INSS pode pedir o desbloqueio a qualquer tempo.
A data que conta é a do despacho, ou seja, a da concessão do benefício. Não vale a data do pedido nem a do primeiro pagamento.
O desbloqueio é pedido no Meu INSS e confirmado com o rosto do titular
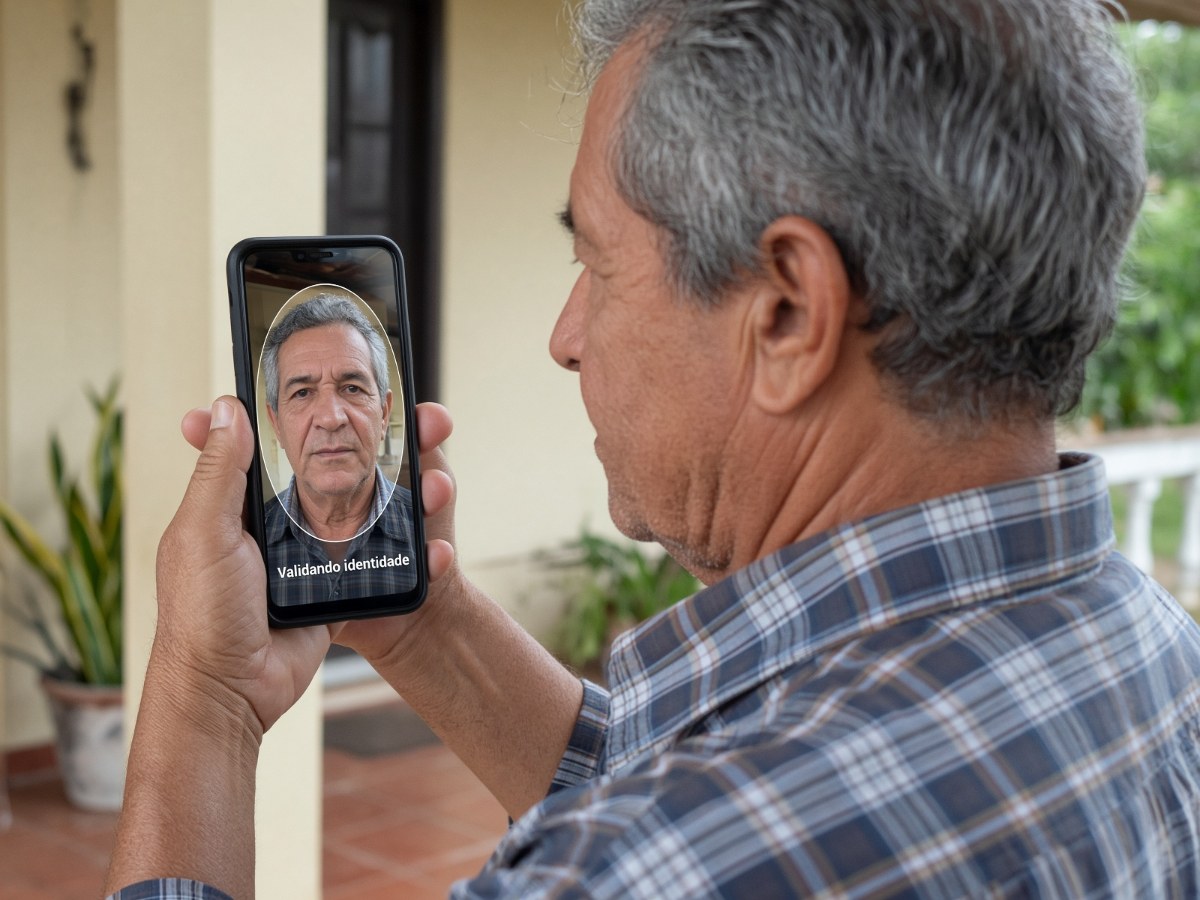
Desde 23 de maio de 2025, a liberação do benefício para consignado exige identificação biométrica no Meu INSS, segundo a Agência Gov. A instrução normativa detalha que o pedido só é processado com a confirmação da biometria do titular, com validação de vivacidade e correspondência facial. Na prática, o sistema confere se há uma pessoa real diante da câmera e se o rosto bate com os registros oficiais.
O passo a passo publicado pelo INSS segue esta ordem:
- entrar no Meu INSS com CPF e senha;
- no campo “Do que você precisa?”, digitar “Bloquear/desbloquear”;
- escolher o serviço “Bloquear/Desbloquear Benefício para Empréstimo Consignado”;
- selecionar o benefício e conferir se ele aparece como bloqueado ou desbloqueado;
- tocar em “Desbloquear Benefício”, ler as dicas e fazer o reconhecimento facial;
- com o reconhecimento aprovado, tocar em “Avançar” para liberar o benefício.
Se a leitura do rosto falhar, o próprio aplicativo oferece o botão “Tentar de Novo”.
Sem biometria nas bases do governo, o login pelo banco substitui a câmera
Nem todo aposentado tem a imagem do rosto nas bases oficiais usadas nessa conferência. Para esses casos, a norma prevê que o desbloqueio seja oferecido no próprio Meu INSS com login gov.br e uso dos dados da conta bancária.
Na prática, o guia do INSS orienta a sair do Meu INSS, voltar à tela inicial e escolher “Entrar com gov.br” e depois “Login com seu banco”. O titular seleciona um banco online em que tem conta, informa os dados pedidos pelo banco e, já dentro do Meu INSS, procura de novo o serviço de bloqueio e desbloqueio. O sistema reconhece esse tipo de login e mostra o botão “Avançar” para concluir a liberação.
A trava existe para que só o titular decida abrir a porta ao crédito
O bloqueio funciona como uma proteção contra empréstimos que o aposentado não pediu. Segundo a Agência Gov, antes da exigência de biometria, bancos e financeiras podiam acessar a margem consignável dos segurados e oferecer produtos sem pedido prévio. Em 9 de maio de 2025, o INSS bloqueou todos os benefícios para empréstimos como medida de segurança, e a liberação passou a depender do titular.
A norma também fecha atalhos. O procurador cadastrado para receber o benefício não pode autorizar o desbloqueio, salvo se tiver procuração pública com poder expresso para isso. E os pedidos de bloqueio ou desbloqueio não são processados durante o processamento mensal da folha de pagamento do INSS, que acontece todo mês.
Outro ponto que costuma gerar dúvida: bloquear o benefício não cancela nada que já existe. Pelo texto da instrução normativa, o bloqueio não prejudica, a qualquer título, as consignações ativas já existentes. As parcelas de um empréstimo já contratado continuam sendo descontadas normalmente.
Liberar só na hora de contratar e travar de novo depois é o caminho mais seguro
Como o benefício pode ser bloqueado de novo a qualquer momento, e por tempo indeterminado, a estratégia mais prudente é manter a trava ligada e só fazer o desbloqueio quando o empréstimo já estiver escolhido, com valor, parcelas e juros conferidos. Depois que a operação for concluída, basta voltar ao mesmo serviço no Meu INSS e pedir o bloqueio.
Alguns cuidados ajudam a evitar problemas:
- conferir no Meu INSS a situação do benefício antes de qualquer conversa com banco ou correspondente;
- fazer o reconhecimento facial sempre pelo próprio Meu INSS, nunca por link recebido em mensagem;
- não entregar senha do gov.br nem dados da conta a terceiros que prometem liberar o benefício;
- lembrar que a soma das parcelas de consignado tem limite na margem de 45% do benefício, prevista na mesma norma.
Quem completou os 90 dias e não pretende fazer empréstimo não precisa fazer nada: o benefício continua bloqueado até que o titular peça o contrário.
Leia também: Aposentado paga juros altos no consignado sem saber que existe um teto por mês, e a margem do benefício voltou a 45%; Demitido com empréstimo consignado descobre que parte da rescisão e do FGTS pode ir direto para quitar a dívida.
Informações conferidas em 29 de outubro de 2026 nas fontes citadas.