 ºC ºC

desde 1891
assine
Sexta, 09 de Outubro de 2026
ECONOMIA
Pix supera 1 bilhão de chaves cadastradas no Brasil
Por ECONOMIA JB
[email protected]
Publicado em 09/10/2026 às 15:01
Alterado em 09/10/2026 às 15:01
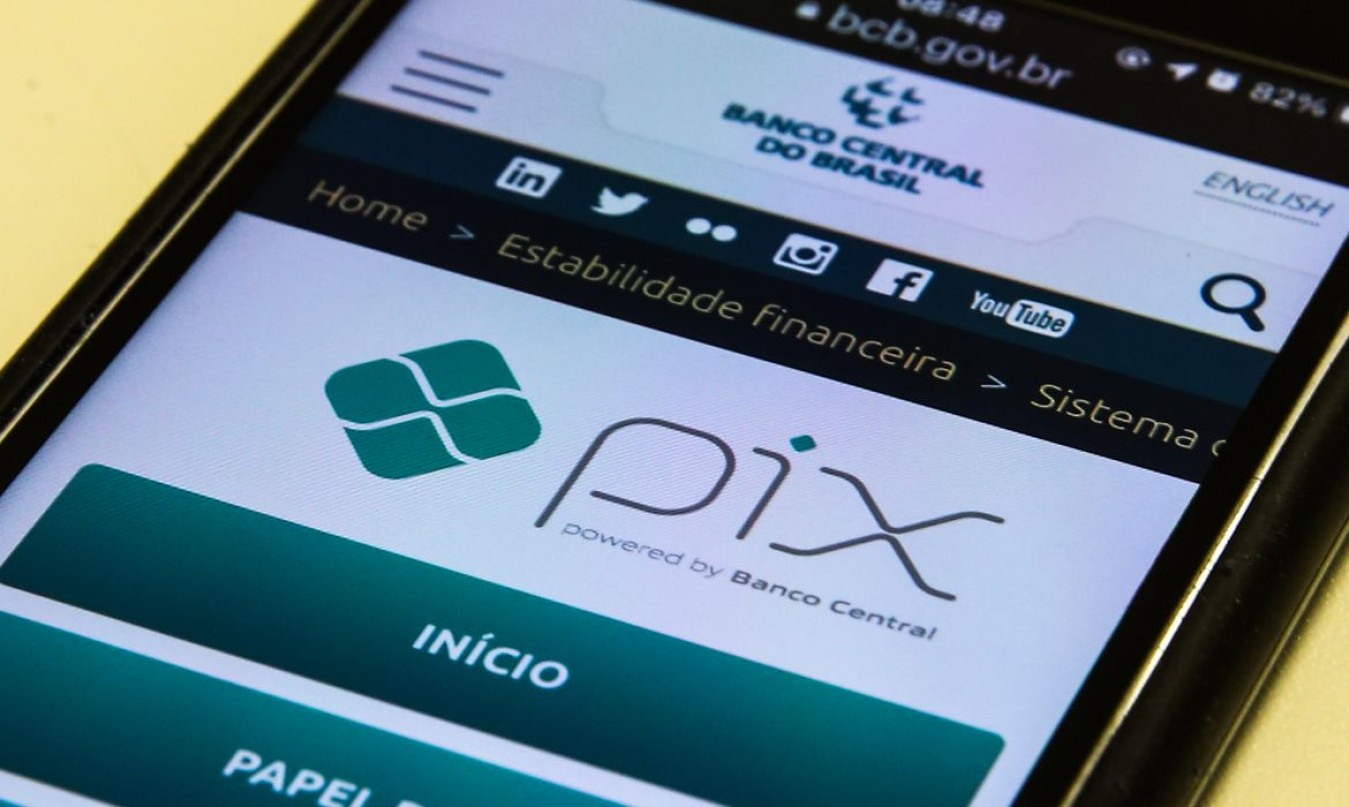 Ambiente do Pix no app do Banco Central Foto: Marcello Casal Jr/Agência Brasil
O número de chaves Pix cadastradas no Brasil superou a marca de 1 bilhão em setembro, segundo dados do Banco Central. No fim do mês, o sistema somava 1,008 bilhão de registros, acima dos 998 milhões observados em agosto. O avanço confirma a expansão do Pix como principal meio de identificação para transferências no país.
Esse total, porém, não representa a quantidade de usuários. Como uma mesma pessoa ou empresa pode registrar mais de uma chave, o sistema reúne cerca de 170 milhões de clientes entre pessoas físicas e jurídicas. Na prática, isso significa uma média aproximada de seis chaves por cliente.
Maioria dos cadastros é de pessoas físicas
Do total informado pelo BC, 956,7 milhões de chaves estavam ligadas a pessoas físicas e 51,2 milhões a empresas. A distribuição mostra a força do Pix no uso cotidiano, especialmente entre consumidores que utilizam o sistema para pagamentos, transferências e recebimentos rápidos.
As chaves aleatórias lideram o cadastro, com 526,8 milhões de registros, o equivalente a 52,3% do total. Em seguida aparecem as chaves vinculadas a celulares, com 166,3 milhões, CPF, com 153,9 milhões, e e-mails, com 144,6 milhões. Esse formato se tornou popular por permitir o recebimento de valores sem expor dados pessoais diretamente.
Como funciona o cadastro da chave Pix
As chaves Pix são identificadores associados a contas bancárias ou de pagamento e servem para facilitar a movimentação de dinheiro. O usuário pode cadastrar CPF, CNPJ, número de celular, e-mail ou uma chave aleatória gerada pela instituição financeira. O gerenciamento é feito pelo aplicativo ou internet banking do banco.
Para pessoas físicas, é possível registrar até cinco chaves por conta. Já empresas podem ter até 20. Cada chave só pode estar associada a uma conta por vez, e o uso dela não é obrigatório, já que também é possível transferir dinheiro por dados bancários, QR Code e outras funcionalidades do sistema.
Uso intenso e atenção à segurança
O crescimento das chaves acompanha a alta nas transações do Pix. Em setembro, o Sistema de Pagamentos Instantâneos processou 7,1 bilhões de operações e movimentou aproximadamente R$ 3,2 trilhões. O SPI faz a liquidação entre diferentes instituições em tempo real, enquanto operações dentro do mesmo banco podem ser concluídas internamente.
Na segurança, a chave aleatória ajuda a proteger informações pessoais, mas o usuário ainda deve verificar com cuidado a identidade do destinatário antes de confirmar qualquer transferência. Em novembro de 2025, o Banco Central informou que estudava mecanismos para bloquear a criação de novas chaves não autorizadas, reforçando a prevenção contra fraudes.
O Pix também ganhou novas camadas de controle com a adoção do botão de contestação, voltado a casos de fraude e coerção. As medidas integram o esforço do Banco Central para fortalecer a segurança do sistema.
Entre as iniciativas recentes, o Banco Central também endureceu penalidades contra instituições financeiras em caso de falhas de segurança. A autoridade monetária busca preservar a confiança no meio de pagamento que se tornou o mais popular do país.
O uso do Pix Automático amplia as possibilidades do sistema para cobranças recorrentes, enquanto o Pix Saque e Pix Troco adiciona alternativas de uso no varejo. Já as mudanças nas regras do Pix reforçam o conjunto de medidas para reduzir riscos e ampliar a adesão ao sistema.
Relatórios anteriores do Banco Central já haviam apontado vazamentos de dados de chaves Pix, o que acelerou o debate sobre proteção de informações cadastrais. A preocupação se manteve com o aumento acelerado do número de cadastros.
O Pix foi o meio de pagamento mais popular do Brasil em 2023, segundo levantamento citado pela Febraban. O desempenho reforça a centralidade do sistema no cotidiano de consumidores e empresas.
Para pequenos negócios, o Pix também se consolidou como ferramenta essencial de recebimento, especialmente entre microempreendedores individuais. (com informações de Wellton Máximo, da Agência Brasil)