ºC ºC

desde 1891
assine
Sexta, 16 de Outubro de 2026
O OUTRO LADO DA MOEDA
Bradesco: dívida pública não saiu dos trilhos
Publicado em 16/10/2026 às 14:56
Alterado em 16/10/2026 às 14:58
Em estudo publicado dia 15 de outubro, pelo economista Marco Muniz, a Pesquisa Econômica Bradesco vai na contramão do terrorismo dos economistas e analistas do mercado financeiro e sustenta que, apesar da escalada de juros desde o fim do ano passado – que o Banco Central começou a reverter desde março de 2026, mesmo em meio às exageradas pressões de expectativas inflacionárias do mercado pela alta dos combustíveis devido à guerra no Golfo Pérsico -, "a dívida bruta do governo geral deve encerrar o ano dentro das expectativas". Ou seja, não descarrilhou.
O estudo estima que a DBGG feche o ano em 83,6%. A dívida liquida do setor público (DLSP), que exclui os títulos na carteira do Banco Central, para operações de "open market", para dar liquidez ao mercado, fecharia em 70,2% - nível que considero mais adequado para se medir a relação dívida/PIB. Se você, caro leitor, deve R$ 1 milhão de um apartamento, mas tem R$ 300 mil aplicados em fundos de DI, sua dívida real é de R$ 700 milhões. E o que importa mesmo é quanto você gera ao mês para pagar os compromissos.
Economia com juros
Na projeção do Bradesco, a taxa Selic deve fechar o ano em 13,25% (uma queda de 1,75 ponto percentual frente ao nível de dezembro de 2025 e quase três pontos abaixo às projeções do mercado após os ataques dos Estados Unidos-Israel a Teerã, em 28 de fevereiro, em conflito que se aproxima do oitavo mês). A economia em 12 meses é de quase R$ 130 bilhões e chega a R$ 200 bilhões frente à pior expectativa do mercado.
O estudo do Bradesco
"Pela primeira vez desde 2018, a dívida bruta do governo deve encerrar o ano dentro das expectativas, e não abaixo delas, como tradicionalmente ocorreu neste período. Essas surpresas favoráveis, principalmente no período pós-pandemia, foram majoritariamente explicadas pelas surpresas altistas com o PIB e com o resultado primário. Em 2026, apesar de um resultado primário ligeiramente maior do que o inicialmente projetado, a dívida deve crescer em linha com as expectativas".
"Ainda assim, a alta de 5 p.p. no ano supera aquela implícita na Pesquisa Focus de dez/25, que antevia aceleração de 4,3 p.p. no ano. Essa diferença decorre de uma base de comparação menor, uma vez que os dados de 2025, divulgados apenas em 2026, indicaram uma relação dívida/PIB abaixo do que se esperava naquele momento".
"Há dois fatores que explicam por que a DBGG acelerou mais do que o projetado. Primeiro, os juros se mostram mais altos do que o esperado, fruto de inflação resiliente, choques e expectativas desancoradas. Além disso, há o impacto da redução do estoque de linha de recompras cambiais do Banco Central, cuja expansão ajudou a conter a alta da dívida em 2024 e agora está sendo revertida. O impacto na dívida ocorre porque, ao recomprar os dólares no vencimento da operação, o Banco Central introduz compromissadas no mercado para que a intervenção cambial seja esterilizada, aumentando a dívida bruta".
"Ao longo do tempo, o efeito dessas operações sobre a DBGG é neutro, porém a dívida cai quando o estoque de linhas aumenta e sobe quando ele diminui. Vale ressaltar que a dívida líquida não é impactada por estas linhas, uma vez que a variação das operações compromissadas é espelhada em alteração equivalente das reservas internacionais, movendo ativos e passivos na mesma proporção, com efeito neutro na DLSP".
"A ampliação da dívida pública em um cenário de juros elevados tem produzido uma consequência importante, que é a deterioração da composição, com aumento da parcela indexada à Selic. Em ambiente de maior incerteza, a demanda do mercado concentrou-se em LFTs, e alongar prazos com títulos prefixados exigiria pagar prêmios elevados, o que levou o Tesouro a concentrar as emissões em taxas flutuantes".
“O problema já existia e se agravou em 2026, levando o Tesouro a revisar os parâmetros do Plano Anual de Financiamento (PAF) e a elevar o intervalo de referência da parcela flutuante da Dívida Pública Federal (DPF) para 49%-53% (ante 46%-50%, previsto no início do ano). Como referência, cada 100 pontos-base de Selic adicionam-se 0,49% do PIB à DBGG em 12 meses (base ago/26), ante 0,44 p.p. em dez/25, reflexo do maior estoque de dívida e da maior parcela indexada à Selic”.
“Apesar disso, o Tesouro vem manejando sua estratégia de emissão para preservar um elevado colchão de liquidez. No fim de agosto, o Tesouro tinha caixa suficiente para cobrir os vencimentos até abril de 2027, o que inclui o maior vencimento mensal de 2027, de R$ 576 bilhões em mar/27”.
“O volume de vencimentos de 2027 é atípico, pois os títulos emitidos ao longo da pandemia tiveram vencimentos concentrados em 2027. Como parte desses vencimentos já está pré-financiada, o Tesouro pode até reduzir o ritmo de emissões em 2027, em relação a 2026, mantendo níveis confortáveis de colchão de liquidez”.
“Por outro lado, a parcela indexada à Selic seguirá elevada, mesmo com os grandes vencimentos de LFTs em 2027. Ao longo do ano que vem, a parcela indexada à Selic tende a recuar, pois 60% dos vencimentos do ano são em LFTs. Com isso, caso o Tesouro emita 40% dos títulos em taxa flutuante, em linha com o histórico de emissões, a parcela indexada à taxa flutuante cairá para 48%, nível ainda bastante alto”.
Em resumo, diz Muniz, “a DBGG deve encerrar 2026 em 83,6% do PIB, próximo ao que o mercado esperava no início do ano, e com maior parcela indexada a taxas flutuantes. O robusto colchão de liquidez reduz o risco de refinanciamento mesmo com os volumes altos de vencimento de 2027, mas não altera o diagnóstico. Com cerca de metade da dívida indexada à Selic, a trajetória continuará dependendo, acima de tudo, da melhora consistente do resultado primário e do ritmo de queda de juros, mais do que do crescimento do PIB, esperado para não ser muito superior a 1,0% no próximo ano”.
IBC-Br cai 0,6% no trimestre com juro alto
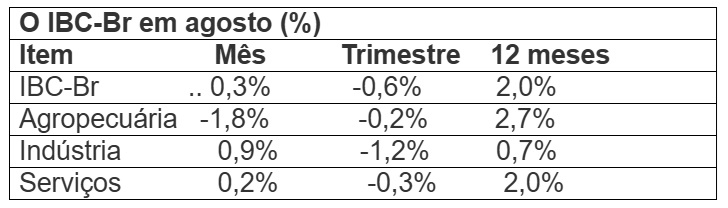
Se alguém tinha dúvidas de que as expectativas exageradas do mercado financeiro sobre a inflação induziram o Banco Central a manter os juros altos por tempo excessivo, a divulgação do IBC-Br de agosto, o indicador antecedente do PIB oficial do IBGE, calculado pelo BC confirma na queda trimestral. O índice cresceu 0,3% em agosto, impulsionado pelo salto de 0,9% na indústria (sob influência da produção automotiva e da produção de óleo e gás), mas registrou queda de 0,6% no trimestre junho-julho-agosto.
O IBGE divulga o PIB trimestral nas contas nacionais referente ao período julho a 30 de setembro no dia 2 de dezembro. O desempenho esperado pelo mercado para o terceiro trimestre varia da estagnação a queda de 0,1% no PIB. Pela ótica do IBC-Br, o PIB estava crescendo 2,0% em base anual frente a agosto de 2025 e a projeção de 2026 é de 1,7% (de Bradesco e Itaú).